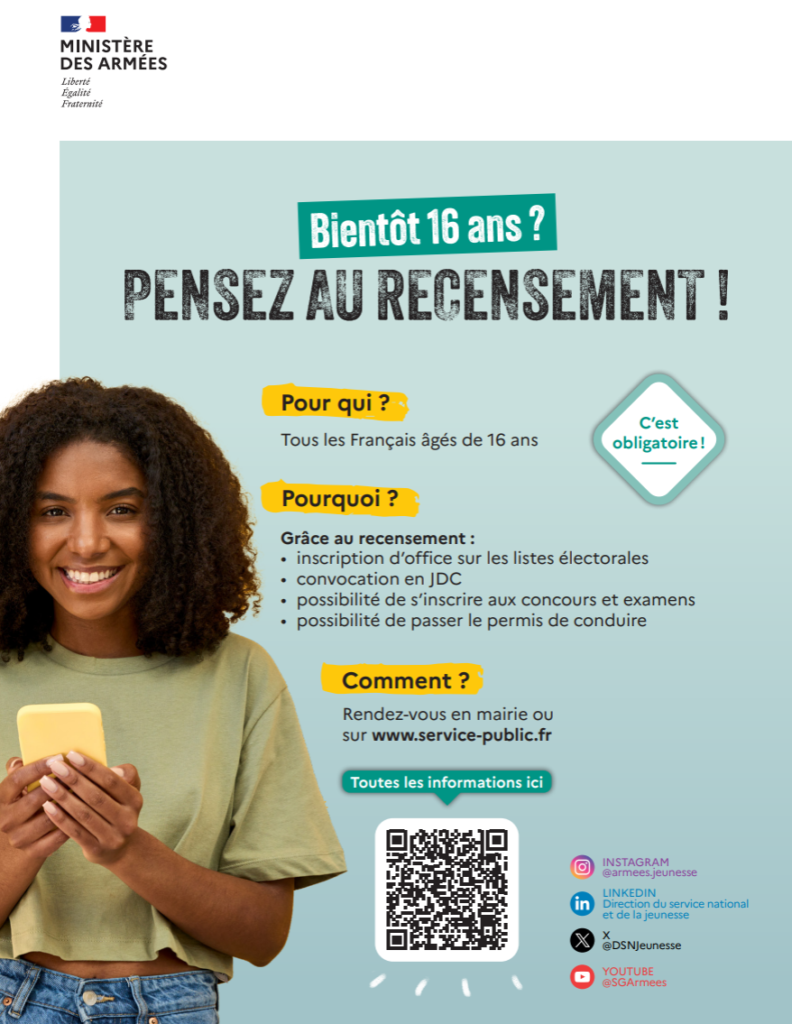
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Toutes les informations sur le site : https://presaje.sga.defense.gouv.fr/
Tout savoir sur le recensement et la JDC

Question-réponse
Quel est le délai de réclamation en matière d’impôts ?
Vérifié le 17 mai 2023 – Direction de l’information légale et administrative (Première ministre)
Le délai de réclamation varie selon le type d’impôt :
-
La réclamation doit intervenir avant le 31 décembre de la 2e
année qui suit celle de la mise en recouvrement de l’impôt (indiquée sur l’avis d’imposition). Exemple
Le délai s’achève le 31 décembre 2025 pour l’impôt sur le revenu mis en recouvrement en 2023.
-
La réclamation doit intervenir avant le 31 décembre de l’année qui suit celle de la mise en recouvrement de l’impôt indiquée sur l’avis d’imposition.
Exemple
Le délai s’achève le 31 décembre 2024 pour la taxe foncière mise en recouvrement en 2023.
-
La réclamation doit intervenir avant le 31 décembre de la 2e
année qui suit celle de la mise en recouvrement de l’impôt, indiquée sur l’avis d’imposition. Exemple
Le délai s’achève le 31 décembre 2025 pour l’impôt sur le revenu mis en recouvrement en 2023.
Des délais spécifiques s’appliquent dans certains cas particuliers :
-
En cas d’envoi d’un nouvel avis d’imposition (avis d’imposition rectifié à la suite d’erreurs d’expédition), vous pouvez présenter une réclamation.
La réclamation est possible jusqu’au 31 décembre de l’année suivant celle où vous avez reçu le nouvel avis d’imposition.
-
En cas de cotisation d’impôt établie à tort ou faisant double emploi, vous pouvez présenter une réclamation.
La réclamation est possible jusqu’au 31 décembre de l’année suivant celle au cours de laquelle vous avez eu connaissance certaine de l’existence de la cotisation indûment imposée.
-
Si vous faites l’objet d’une procédure de rectification, vous pouvez présenter une réclamation jusqu’au 31 décembre de la 3e
année suivant celle au cours de laquelle est intervenue la proposition de rectification. Exemple
Si vous faites l’objet d’une procédure de rectification en 2023, vous avez jusqu’au 31 décembre 2026 pour présenter une réclamation.
-
En cas de retenue à la source et de prélèvement (par exemple pour certains revenus mobiliers), vous pouvez présenter une réclamation jusqu’au 31 décembre de l’année suivant celle au cours de laquelle les retenues ont été opérées.
Exemple
Pour un prélèvement effectué en 2023, vous avez jusqu’au 31 décembre 2024 pour présenter une réclamation.
Questions ? Réponses !
Et aussi
-
Saisir l’administration fiscale (difficultés de paiement, réclamation…)
Argent – Impôts – Consommation
-
Recours amiables en matière d’impôt
Argent – Impôts – Consommation
-
Réclamations et recours en justice en matière d’impôt
Argent – Impôts – Consommation
Pour en savoir plus
-
Ministère chargé des finances
-
Brochure pratique 2023 – Déclaration des revenus de 2022
Ministère chargé des finances
-
Brochure pratique – Impôts locaux 2023
Ministère chargé des finances
-
Je veux contester un impôt : je fais une réclamation
Ministère chargé des finances