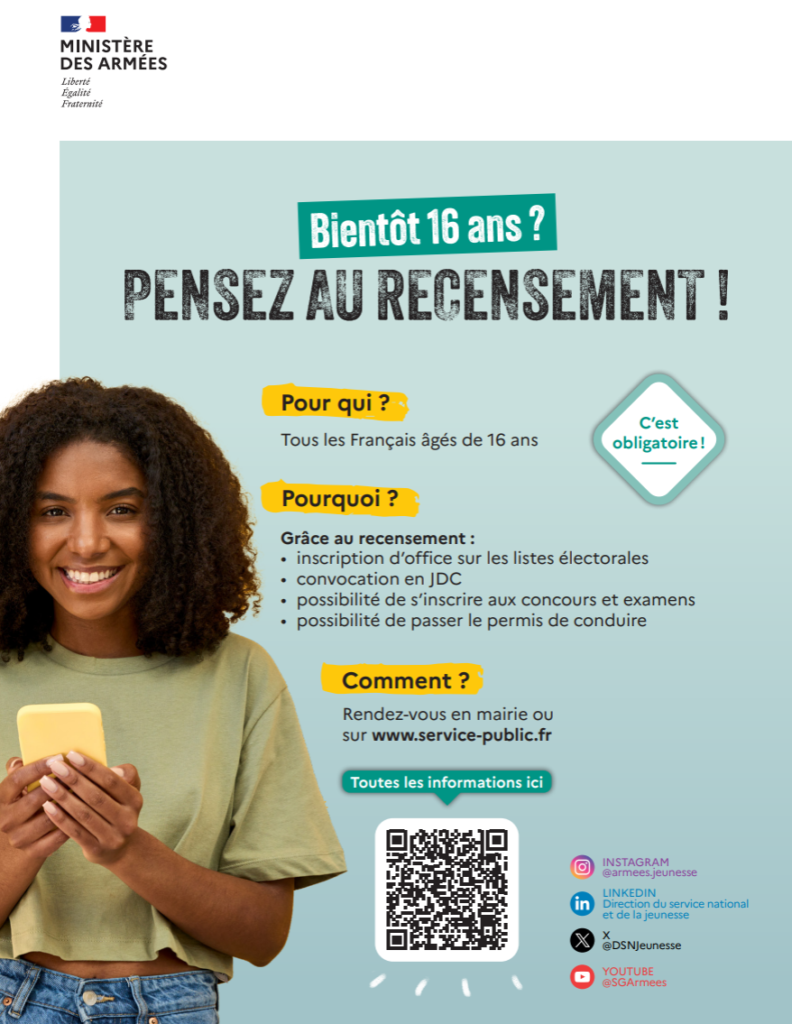
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Vérifié le 29 septembre 2022 – Direction de l’information légale et administrative (Première ministre)
Un texte fiscal ne vous semble pas clair ou vous ne voyez pas comment l’appliquer à votre situation ? Vous pouvez interroger l’administration. Sa réponse vous donne son interprétation des textes fiscaux au vu de votre situation. Ce rescrit fiscal est un gage de sécurité. Il engage les services fiscaux.
Vous pouvez interroger l’administration sur l’une des questions suivantes :
Interprétation d’un texte fiscal
Appréciation de votre situation au regard d’un texte fiscal
Votre question peut porter sur tous les impôts, droits et taxes prévus par le code général des impôts.
La réponse à votre demande est un rescrit fiscal.
Les sujets suivants sont notamment concernés :
Impôt sur le revenu
Impôts locaux
Droits de donation/succession
Par exemple, vous pouvez demander si votre situation vous permet de bénéficier d’une réduction d’impôt.
À noter
si votre question ne soulève pas de difficulté pour les services fiscaux, c’est une demande de renseignements, et non un rescrit.
Avant d’interroger l’administration, vous pouvez vérifier si elle a déjà répondu à une question portant sur la situation concernée.
Vous devez adresser votre demande par tout moyen permettant d’apporter la preuve de sa réception. Par exemple, par courrier RAR.
Quel est le délai de réponse ?
L’administration vous répond dans un délai de 3 mois maximum à partir de la réception de votre demande.
En cas de demande incomplète, le délai court à partir de la réception des compléments demandés.
En cas de désaccord avec la réponse de l’administration fiscale, vous pouvez solliciter un second examen de votre demande.
Vous devez formuler cette nouvelle demande dans les conditions suivantes :
Mêmes règles que pour votre demande initiale (contenu et envoi)
Aucun élément nouveau
Vous devez adresser votre demande dans un délai maximal de 2 mois après réception de la réponse de l’administration à votre 1re demande
Votre demande sera examinée par un groupe de plusieurs représentants de l’administration fiscale.
Vous pouvez demander à être entendu.
L’administration fiscale vous répond dans un délai de 3 mois après réception de votre demande de second examen.
À noter
si vous décidez de ne pas appliquer l’avis rendu par l’administration, vous prenez le risque d’un redressement fiscal en cas de contrôle.
Le rescrit engage l’administration sur l’appréciation de votre situation.
Quelles sont les conditions à respecter ?
Le rescrit fiscal engage l’administration à ne pas remettre en cause votre situation fiscale si vous respectez les 3 conditions suivantes :
Vous suivez la position ou les indications communiquées par l’administration
Vous êtes de bonne foi
Votre situation est identique à celle sur laquelle l’administration a pris position
Quand la garantie cesse-t-elle ?
La garantie prend fin dans les 3 cas suivants :
Votre situation n’est plus identique à celle que vous avez présentée dans votre demande
La législation applicable à votre situation a évolué
L’administration modifie son appréciation sur la situation que vous lui avez présentée
À savoir
si l’administration change de position, sa nouvelle appréciation s’applique à partir du jour où vous êtes informé du changement, et uniquement pour l’avenir.