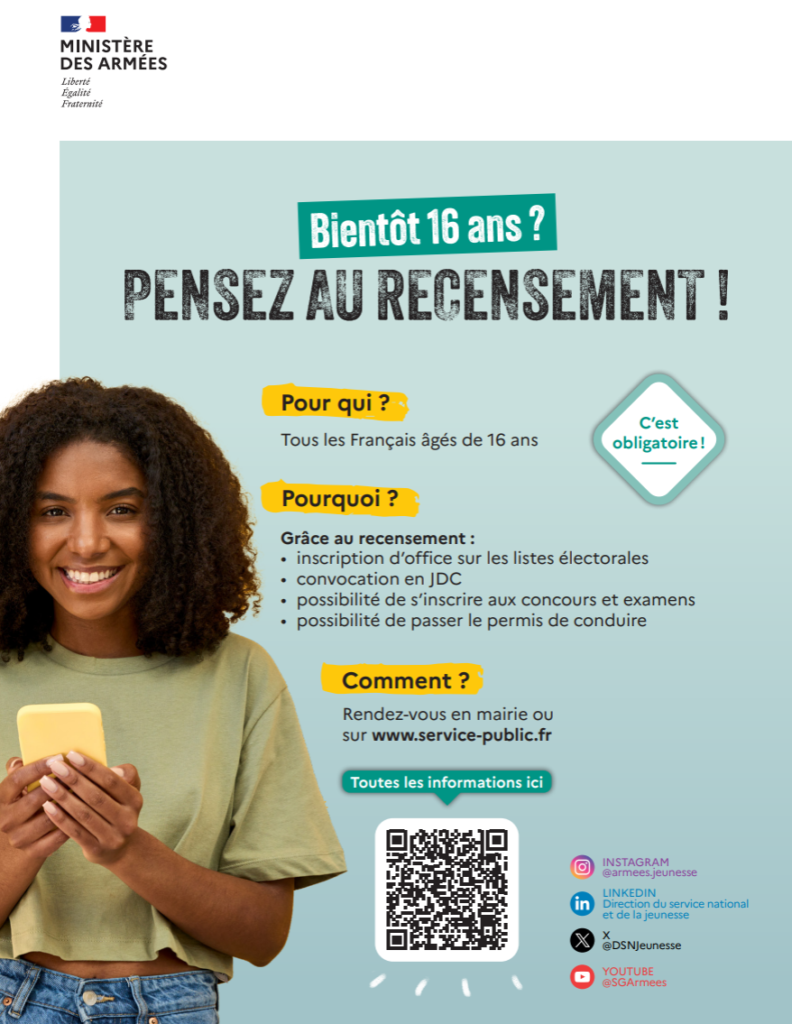
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Assurance d’un crédit immobilier : à quoi sert la convention Aeras ?
Vérifié le 18 mai 2022 – Direction de l’information légale et administrative (Première ministre)
Avant d’accorder un prêt, la banque exige de l’emprunteur qu’il ait une assurance. Dans cette situation, si vous avez ou avez eu un risque aggravé de santé à cause d’une maladie ou d’un handicap, la convention Aeras s’applique automatiquement. La convention impose notamment à l’assureur un droit à l’oubli et une grille de référence. Mais elle ne l’oblige pas à vous faire une proposition d’assurance.
La convention Aeras s’applique lorsque l’assureur exige de l’emprunteur qu’il lui fournisse des informations sur à sa santé (questionnaire ou examen médical) pour lui accorder une assurance emprunteur.
À noter
à partir du 1er juin 2022, l’assureur ne peut exiger aucune information sur la santé de l’emprunteur lorsque les 2 conditions suivantes sont remplies :
Une personne a un risque aggravé de santé si elle est malade ou a été malade et qu’elle présente un risque d’invalidité ou de décès plus grand que la moyenne.
La convention Aeras instaure un droit à l’oubli pour la personne ayant été atteinte d’un cancer ou d’une hépatite C.
Cette personne n’a pas à déclarer ces maladies lors de sa demande d’assurance si les conditions suivantes sont remplies :
Le protocole thérapeutique est fini depuis au moins 5 ans et il n’y a pas eu de rechute
Le futur contrat d’assurance prend fin avant les 71 ans du demandeur
La convention Aeras définit une grille de référence listant certaines maladies.
Il s’agit de maladies que le demandeur doit déclarer lors de la demande d’assurance, mais pour lesquelles l’assureur n’a pas le droit d’appliquer une surprime ou une exclusion de garantie.
Il peut aussi s’agir de maladies que le demandeur doit déclarer lors de la demande d’assurance, et pour lesquelles l’assureur peut accomplir une des actions suivantes :
Réclamer une surprime, mais dans la limite d’un montant maximum
Imposer des limitations de garantie
Soumettre la proposition du contrat d’assurance à certaines conditions
La grille de référence s’applique uniquement au contrat d’assurance répondant aux 2 conditions suivantes :
Crédit d’au maximum 320 000 € (hors prêt relais) servant à financer une résidence principale
Crédit remboursé au plus tard aux 70 ans du demandeur
Si votre état de santé ne vous permet pas d’obtenir une proposition d’assurance aux conditions standards (1er niveau d’analyse), votre demande est transmise à un 2e niveau d’analyse. Certaines demandes peuvent faire l’objet d’un 3e niveau d’analyse.
1er et 2e niveaux d’analyse : questionnaires médicaux
Lorsque vous demandez une assurance emprunteur auprès de votre banque ou d’un autre assureur, il doit vous remettre un document d’information spécifique :
Modèle de document Document relatif à l’information des candidats à l’assurance-emprunteur lorsqu’ils présentent du fait de leur état de santé ou de leur handicap un risque aggravé
Doit être remis par l’assureur à chaque candidat à l’assurance ayant pour objet le remboursement d’un crédit relevant d’une convention Aeras.
Direction de l’information légale et administrative (Dila) – Première ministre
Vous devez remplir un questionnaire de santé simplifié (1er niveau d’examen).
Si votre état de santé ne permet pas de vous assurer aux tarifs et conditions standards, vous devez remplir un questionnaire de santé détaillé (2e niveau d’examen). Le médecin de l’assureur peut vous réclamer des documents médicaux (examens réalisés, comptes-rendus, …).
À cette étape, il y a 3 possibilités :
Soit vous obtenez une proposition de contrat d’assurance, valable 4 mois. Le contrat d’assurance qu’il vous propose peut intégrer une surprime ou une exclusion de garantie.
Soit votre dossier est automatiquement transmis au 3e niveau d’examen.
Soit votre demande d’assurance est refusée. Si vous estimez que les règles de la convention Aeras n’ont pas été appliquées, vous pouvez saisir la commission de médiation de la convention Aeras. Vous pouvez vous adresser à un autre assureur, car tous n’ont pas la même approche du risque aggravé de santé. Pour cela, vous pouvez demander conseil à une association signataire de la convention Aeras. Vous pouvez rechercher avec votre banque une garantie alternative pour vous permettre d’avoir quand même accès au crédit.
3e niveau d’analyse : analyse de votre situation médicale
Votre demande est soumise à un 3e niveau d’analyse si vous répondez aux 2 conditions suivantes :
Vous aurez moins de 71 ans à la fin du futur contrat d’assurance
Le crédit à assurer ne dépasse pas 320 000 €(hors prêt relais)
À cette étape, il y a 2 possibilités :
Soit votre demande est acceptée. L’assureur vous en informe. Il peut vous proposer un contrat d’assurance intégrant une surprime ou une exclusion de garantie. Toutefois, un dispositif de réduction des surprimes d’assurance est prévu par la convention Aeras. Il plafonne la prime (ou cotisation) d’assurance due lorsque l’emprunteur a des revenus modestes.
Soit votre demande est refusée. l’assureur doit vous informer des raisons de ce refus. Si vous estimez que les règles de la convention Aeras n’ont pas été appliquées, vous pouvez saisir la commission de médiation de la convention Aeras. Il est possible de rechercher avec votre banque une garantie alternative pour vous permettre d’avoir quand même accès au crédit.
Si les conditions de la convention Aeras n’ont pas été appliquées, notamment si le droit à l’oubli n’a pas été respecté, vous pouvez saisir la commission de médiation de la convention Aeras.
Elle est chargée de trouver un règlement amiable et de faciliter le dialogue entre votre médecin et le médecin conseil de l’assureur.
Où s’adresser ?
61 rue Taitbout
75009 PARIS
La commission de médiation n’est pas compétente pour se prononcer sur les points suivants :
Limitations et exclusions de garantie
Niveau de la prime ou de la surprime d’assurance, car elles relèvent de la politique commerciale de l’assureur
Décision et conditions d’attribution du crédit, car elles relèvent de la responsabilité du prêteur
Crédit lorsqu’il est déjà mis en place
Les banques se sont engagées, en cas de refus d’assurance, à accepter des solutions alternatives pour garantir un prêt immobilier. Notamment :