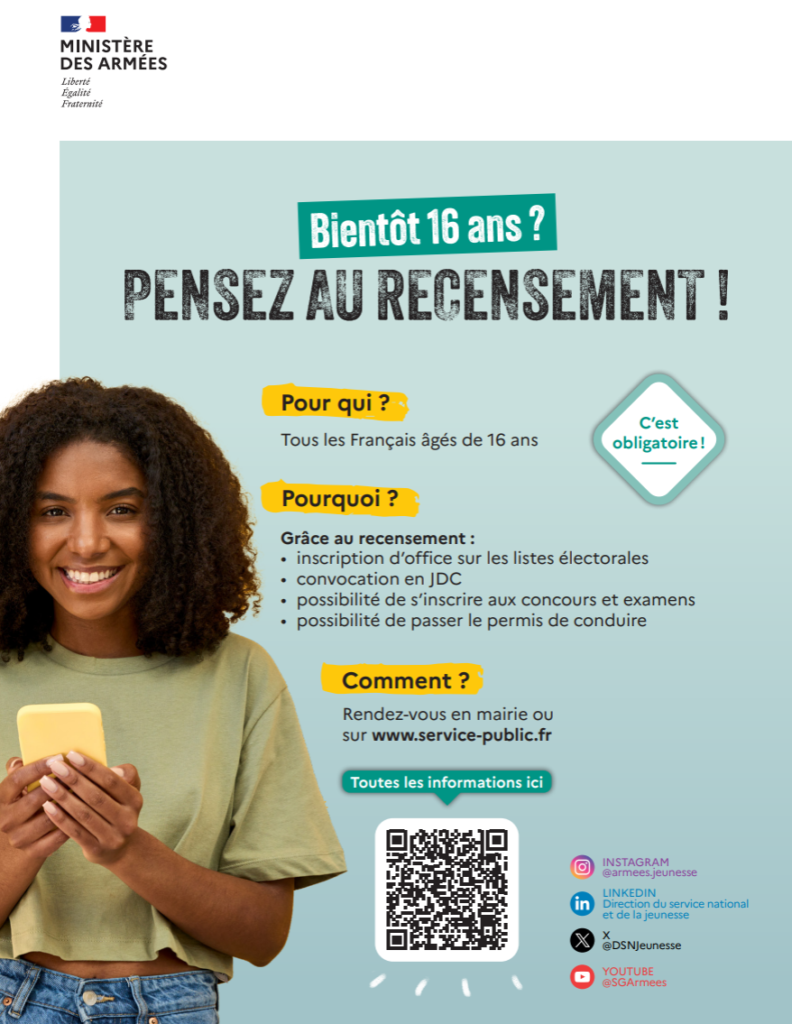
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Vérifié le 11 mars 2022 – Direction de l’information légale et administrative (Première ministre)
Si vous louez un logement en colocation, au moins un des colocataires doit être assuré contre les risques locatifs (incendie, explosion, dégâts des eaux). Il faut fournir au propriétaire chaque année une attestation qui prouve que le logement est toujours assuré. Sinon, le propriétaire a le droit de résilier le contrat de bail. Ces règles vous concernent quelle que soit votre nationalité et quelle que soit la durée de votre séjour en France.
Il suffit qu’au moins un colocataire soit assuré pour les risques locatifs pour que l’obligation soit respectée. Donc, vous ne devez pas souscrire nécessairement vous-même une assurance habitation.
Cependant, en cas de sinistre, la responsabilité de chaque colocataire est déterminée en fonction de sa part du loyer. Par exemple, s’il y a une franchise, à payer, votre part sera calculée par rapport à votre part du loyer.
Il est important donc que vous preniez une assurance pour couvrir votre responsabilité civile.
Vous devez fournir au propriétaire une attestation d’assuranceau début de la location, puis ensuite chaque année.
Si vous ne transmettez pas l’attestation au propriétaire, il vous enverra une lettre pour vous rappeler cette obligation.
Si l’attestation ne lui est toujours pas transmise 1 mois après cette lettre rappel, le propriétaire pourra résilier le contrat de bail.
Il pourra aussi souscrire lui-même une assurance pour le compte des colocataires et vous demander le remboursement.
L’assurance souscrite par le propriétaire sera limitée aux risques locatifs. Il ajoutera 1/12ème de la cotisation annuelle au montant du loyer (plus éventuellement une majoration qui ne peut dépasser 10 % du montant de la mensualité d’assurance).
La démarche de souscription de contrat varie selon que tous les colocataires ont un seul contrat de bail ou que chacun d’entre eux a son propre contrat.
Vous pouvez souscrire un seul contrat d’assurance avec tous tous les autres colocataires. Le nom de chaque colocataire sera indiqué dans le contrat.
Attention :
certains assureurs proposent des contrats spécifiques aux colocataires.
Les colocataires et le bailleur peuvent convenir, par une clause inscrite dans le contrat de bail, que le bailleur souscrit une assurance pour le compte des colocataires.
Dans ce cas, le remboursement de la prime d’assurance annuelle s’effectue en plusieurs fois, à l’occasion de chaque paiement du loyer.
Vous pouvez prendre une assurance individuelle auprès de l’assureur de votre choix.
À noter
si vous prenez les contrats chez le même assureur, cela peut permettre de limiter les litiges en cas de sinistre.
La garantie obligatoire risques collectifs est limitée.
Elle couvre uniquement les dégâts occasionnés à l’immeuble et ne couvre pas les dommages causés aux voisins (par un dégât des eaux, par exemple) et aux biens des colocataires (par un incendie par exemple).
Pour compléter cette garantie et vous protéger contre les autres risques, vous pouvez souscrire une assurance multirisques habitation.
Si des changements interviennent dans la colocation (départ ou arrivée d’un nouveau colocataire par exemple), vous devez prévenir le propriétaire et faire un avenant au contrat de location.
Il en va de même pour le contrat d’assurance s’il est souscrit au nom de tous les colocataires.