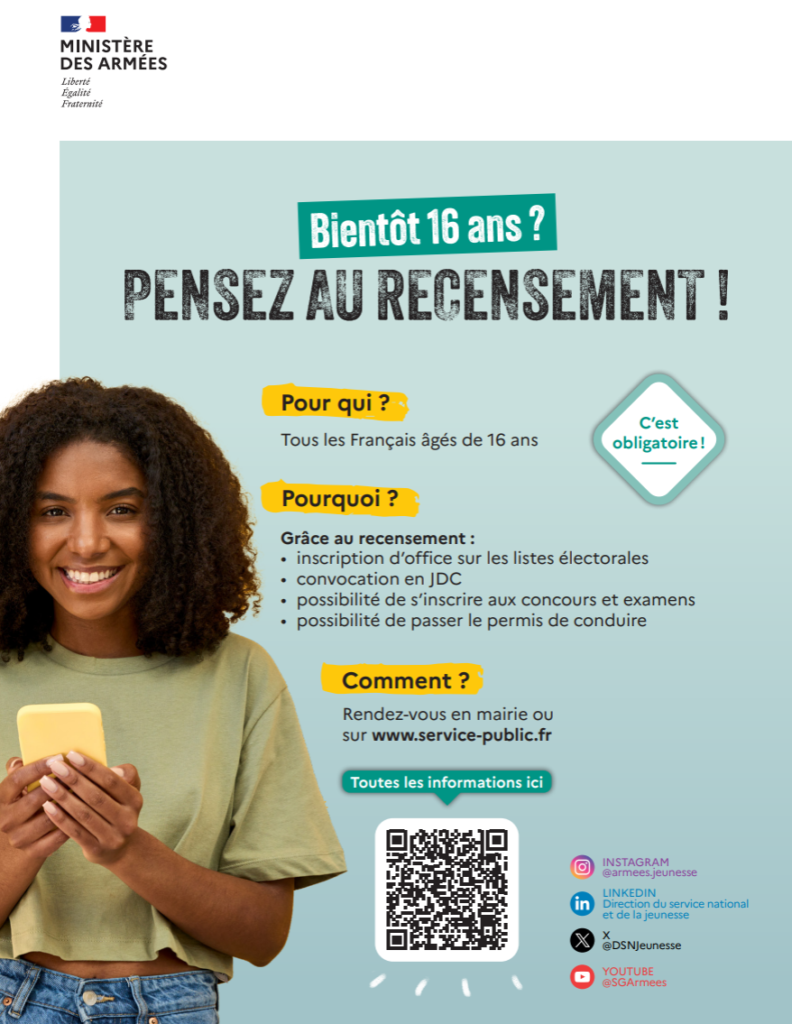
Recensement

Le recensement c’est à 16 ans ! et c’est obligatoire…

Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.

Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.

Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).

La mairie vous remet alors une attestation de recensement.

6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.

Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.

Comment me faire recenser ?

Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.

La démarche peut également être effectuée par le représentant légal.

Toutes les informations sur le site : https://presaje.sga.defense.gouv.fr/

Tout savoir sur le recensement et la JDC

Fiche pratique

Compte à terme (CAT)

Vérifié le 22 janvier 2021 – Direction de l’information légale et administrative (Première ministre)

Un compte à terme (ou dépôt à terme) est un compte d’épargne qui offre un taux d’intérêt élevé à condition que les sommes déposées soient bloquées pendant un certain temps. Pour ouvrir un CAT, vous devez signer un contrat avec la banque. Le contrat précise la durée du placement, le fonctionnement du compte et le type de taux d’intérêt qui s’applique. Les intérêts versés sur le compte à terme sont soumis à l’impôt sur le revenus et aux prélèvements sociaux.

Un compte à terme (CAT) est un compte sur lequel les sommes que vous déposez sont bloquées pendant une certaine période. En contrepartie, vous percevez des intérêts généralement plus élevés que ceux du livret d’épargne ordinaire.

Les règles du CAT relèvent en majorité de la liberté contractuelle, c’est-à-dire de l’accord que vous concluez avec la banque (ou l’organisme financier).

La banque peut vous proposer une grande variété de contrats, dont les principaux sont les suivants :

  • CAT à taux fixe
  • CAT à taux progressif
  • CAT à taux variable
  • Contrat vous engageant à ouvrir plusieurs CAT avec des fonctionnements différents
  • Contrat composé d’un CAT et d’autres produits d’épargne

Pour ouvrir un CAT, vous signez un contrat avec la banque.

Elle doit vous expliquer au préalable le fonctionnement du CAT.

En cas de CAT à taux variable, la banque doit vous remettre un document spécifique d’information.

Le contrat doit vous informer au moins sur les points suivants :

  • Montant du dépôt minimum et montant du dépôt maximum
  • Durée du contrat
  • Taux d’intérêt : mode de calcul et date de paiement des intérêts (par périodes ou à l’échéance)
  • Pénalités en cas de retrait des fonds avant l’échéance prévue
  • Conditions de renouvellement du contrat à l’échéance

Dépôt unique bloqué

À l’ouverture du compte, vous effectuez un versement unique et vous ne pouvez plus verser de somme supplémentaire par la suite. Si vous voulez épargner des sommes supplémentaires, vous devez ouvrir un autre compte.

Les montants minimum et maximum sont variables selon les banques.

Durée déterminée ou renouvelable

Les sommes que vous versez sont bloquées pour une durée déterminée ou pour une durée renouvelable.

Le contrat ne peut pas être conclu pour une durée inférieure à 1 mois.

Si le contrat est conclu pour une durée déterminée, il s’arrête à la fin de la première durée.

Si le contrat est conclu pour une durée renouvelable, il continue jusqu’à ce que la durée totale soit atteinte. La durée totale est un multiple de la durée renouvelable.

Disponibilité des fonds

Si vous souhaitez récupérer la somme placée avant la date d’échéance prévue, vous devez payer des pénalités.

Les pénalités varient d’une banque à l’autre.

Compte à terme à taux fixe

Le taux de rémunération est fixe et garanti pendant toute la durée du compte.

Compte à terme à taux progressif

Le taux de rémunération augmente au fil du temps (par exemple à chaque trimestre). Plus les sommes restent placées longtemps, plus le taux d’intérêt augmente.

Compte à terme à taux variable

Le taux de rémunération est variable, indexé sur un taux de marché ou un indice de référence.

La banque vous informe périodiquement sur la situation de votre placement et sur la faculté de ne pas renouveler votre contrat.

Les intérêts sont soumis au régime fiscal des revenus de capitaux mobiliers (impôt sur le revenu et prélèvements sociaux).