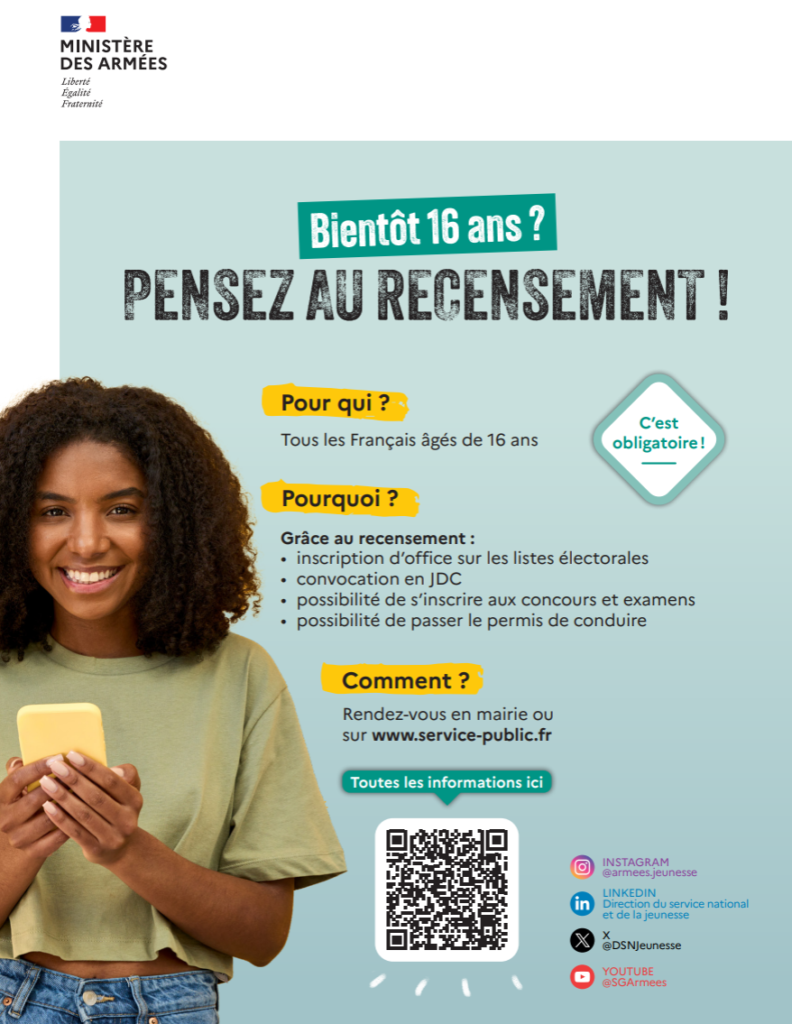
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Indemnité compensatrice de préavis (licenciement, démission…)
Vérifié le 05 septembre 2022 – Direction de l’information légale et administrative (Première ministre)
À la rupture de votre contrat, quelles sont les conditions pour bénéficier d’une indemnité compensatrice de préavis ? À quel montant s’élève-t-elle ? Nous vous présentons les informations à retenir.
L’employeur doit verser une indemnité compensatrice de préavis lorsqu’il a de lui même décidé de dispenser le salarié d’exécuter son préavis.
Cette indemnisation intervient dans les cas de rupture de contrat de travail où un préavis est prévu (licenciement, démission…).
Lorsqu’un préavis existe, le salarié a droit à une indemnité compensatrice de préavis si l’employeur le dispense de l’effectuer. Cette dispense doit intervenir à l’initiative de l’employeur.
Différents cas de figures peuvent se présenter :
L’indemnité compensatrice est due.
L’indemnité compensatrice n’est pas due.
L’indemnité compensatrice de préavis n’est pas due. En effet, le préavis n’existe pas.
En cas de licenciement sans cause réelle et sérieuse, l’indemnité compensatrice de préavis est due, et ce même si le salarié était en arrêt maladie pendant le préavis.
Si l’employeur ne dispense pas le salarié d’effectuer le préavis, les situations suivantes intervenant pendant le préavis ne donne pas droit à indemnité compensatrice de préavis :
Incarcération du salarié
Arrêt maladie
Congé parental
À noter
Un accord collectif (de branche, d’entreprise…) peut prévoir d’autres dispositions.
Le montant de l’indemnité compensatrice de préavis correspond au salaire intégral que le salarié aurait perçue s’il avait travaillé pendant le préavis.
Si vous avez l’habitude d’accomplir des heures supplémentaires, votre employeur doit en tenir compte. C’est également le cas pour des primes que vous percevez (notamment, prime d’intéressement).
À noter
les avantages en nature véhicule (si utilisation personnelle et professionnelle) ou logement sont conservés pendant toute la durée du préavis, même s’il n’est pas exécuté.
L’indemnité compensatrice peut être payée en plusieurs fois. A l’occasion de la paie de chaque mois de préavis.
Elle peut également être payée à la cessation effective du travail, en une seule fois. Elle est alors payée en même temps que la dernière paie.
L’indemnité compensatrice de préavis se cumule avec les indemnités suivantes :
L’indemnité compensatrice de préavis se cumule également avec les indemnités journalières versées par la sécurité sociale, en cas d’arrêt de travail pendant le préavis dispensé.
Oui, l’indemnité compensatrice de préavis se cumule avec le salaire d’un nouvel emploi.
L’indemnité compensatrice de préavis est soumise à l’impôt sur le revenu dans les mêmes conditions que le salaire.
L’indemnité compensatrice de préavis est soumise aux cotisations sociales dans les mêmes conditions que le salaire.
L’indemnité compensatrice de préavis est saisissable et cessible dans les mêmes limites que le salaire