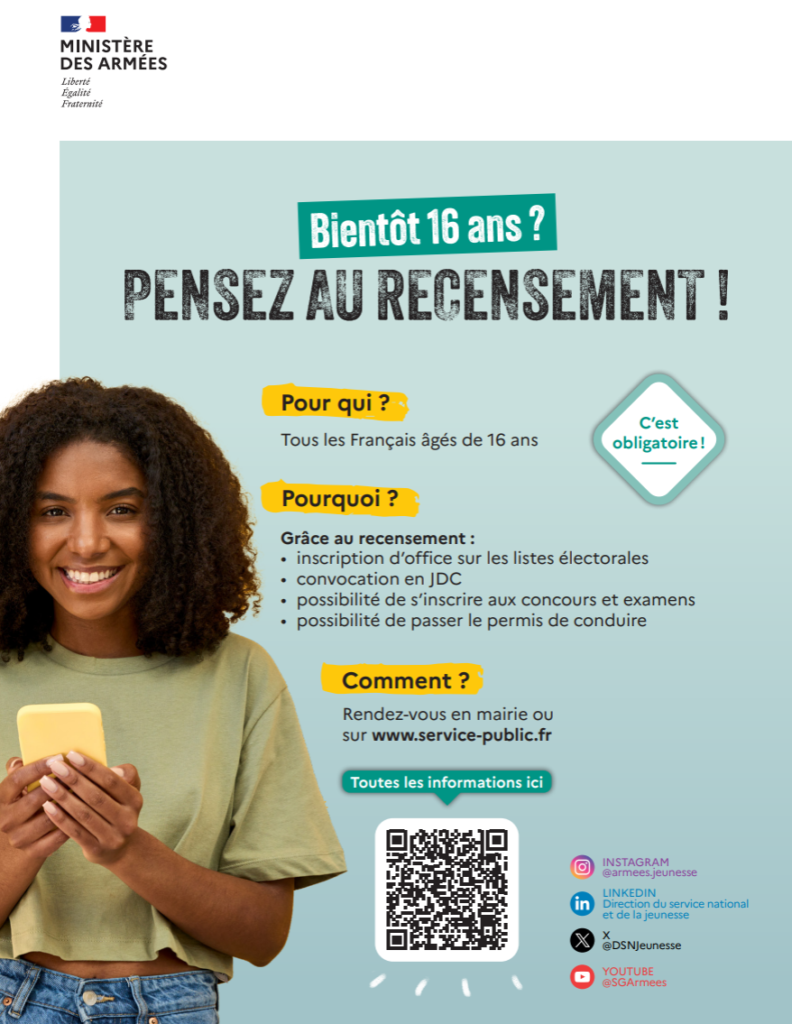
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Assurance habitation : comment se déroule l’expertise ?
Vérifié le 14 décembre 2021 – Direction de l’information légale et administrative (Première ministre)
Si vous avez un sinistre dégâts des eaux ou incendie, l’assureur peut décider de faire réaliser une expertise avant de vous indemniser. Le rôle de l’expert est d’établir les circonstances du sinistre, d’évaluer les dégâts et de proposer une indemnisation. Si le rapport d’expertise ne vous convient pas, vous pouvez demander une contre-expertise, mais elle sera à vos frais.
L’expertise est obligatoire dans certains cas. Par exemple, s’il s’agit d’une catastrophe technologique entraînant des dommages importants.
Dans d’autres cas, l’expertise n’est pas obligatoire. Ainsi, par exemple, dans la plupart des situations de dégâts des eaux.
C’est la compagnie d’assurance qui décide si une expertise est nécessaire.
Généralement, l’expert se déplace sur les lieux pour constater les dégâts et essayer de déterminer les causes du sinistre.
Il peut aussi faire son constat à partir de photos, sans se rendre personnellement sur le lieu du sinistre.
Il rédige un rapport d’expertise.
Le rapport sert de base à l’assurance pour vous proposer une indemnisation.
Le rapport doit indiquer notamment les éléments suivants :
Circonstances du sinistre
Biens endommagés lors du sinistre
Évaluation des dommages subis
Conditions de remise en état (remplacement ou réparation)
Choix par l’assureur ou par le juge
L’expert est généralement désigné par l’assureur.
Mais quand une affaire est portée devant la justice, c’est le juge qui choisit l’expert. Il s’agit alors d’un expert judiciaire.
Choix par l’assuré
Si l’expertise menée par l’expert de l’assurance ne vous satisfait pas, vous pouvez demander une contre-expertise.
Elle sera effectuée par un autre expert que vous pouvez choisir.
C’est l’assureur qui paie l’expert qu’il a désigné.
Mais si vous avez demandé une contre-expertise, il est possible que les frais de cette 2ème expertise soient à votre charge.
Certains contrats prévoient la garantie honoraires d’expert, qui rembourse les frais d’expertise, dans la limite prévue par le contrat.
Lorsqu’un expert est désigné par le juge, le jugement indique celui qui doit payer les frais de l’expertise.
L’expert choisi par votre assureur n’a pas l’obligation légale de vous transmettre son rapport.
Néanmoins, si l’assureur se base sur le rapport d’expertise pour vous refuser l’indemnisation, vous pouvez lui demander à le consulter.
Si l’assureur refuse, vous pouvez saisir la justice pour que le juge oblige l’assureur à communiquer le rapport d’expertise dans le cadre de la procédure.
Vous devez remettre à l’expert, à sa demande, tous les justificatifs qui peuvent lui permettre d’évaluer le ou les biens endommagés. Par exemple, les factures, les bons de garanties ou des photos des objets disparus dans le sinistre.