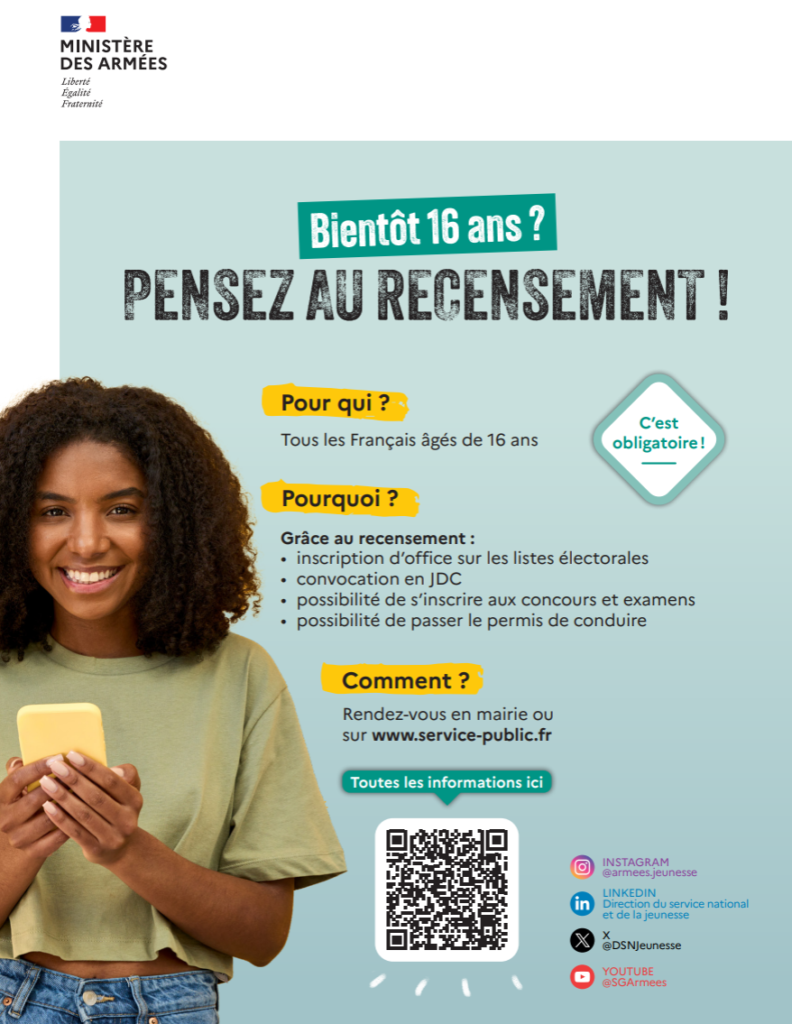
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Vérifié le 05 juillet 2022 – Direction de l’information légale et administrative (Première ministre)
En consultant vos comptes, si vous constatez qu’un paiement suspect a été réalisé avec votre carte bancaire, vous devez d’abord faire opposition sur votre carte au plus vite. Il est également conseillé de déclarer la fraude aux forces de l’ordre (police ou gendarmerie). Vous devez ensuite contacter votre banque pour vous faire rembourser la somme concernée.
Fraude sur internet
Autre situation
Vous êtes victime d’une fraude à la carte bancaire si vous réunissez toutes les conditions suivantes :
Les coordonnées de votre carte bancaire ont été utilisées pour faire des achats en ligne
Vous n’avez pas effectué l’achat (et il ne s’agit pas non plus de l’achat d’un autre utilisateur habituel de la carte)
La carte bancaire est toujours en votre possession
Attention :
si vous êtes victime d’une fraude alors que vous n’avez plus votre carte bancaire, vous devez signaler le vol ou la perte de votre carte, puis porter plainte contre les agissements.
Généralement, vous êtes averti de la fraude dans les cas suivants :
Vous remarquez sur votre relevé bancaire des achats en ligne dont vous n’êtes pas à l’origine
Vous avez reçu un code de confirmation sur votre téléphone pour un achat que vous n’avez pas fait
Vous avez été averti par votre banque d’une tentative d’utilisation frauduleuse de votre carte bancaire sur internet
Vous devez au plus vite faire opposition, c’est-à-dire bloquer l’utilisation de votre carte.
Pour cela, contactez votre banque ou appelez le serveur interbancaire réservé aux oppositions.
Où s’adresser ?
Permet de faire immédiatement opposition sur sa carte bancaire.
Par téléphone
0 892 705 705
Ouvert 7 jours/7 et 24h/24.
Numéro violet ou majoré : coût d’un appel vers un numéro fixe + service payant, depuis un téléphone fixe ou mobile.
Un numéro d’enregistrement vous est remis.
Vous possédez ainsi une trace datée de votre demande d’opposition.
Si votre contrat de carte bancaire l’exige, vous devez avertir votre agence de votre démarche d’opposition par lettre recommandée avec accusé de réception ou sur place, au guichet. Cette démarche n’est pas nécessaire si vous avez contacté votre banque pour faire opposition.
Vous pouvez utiliser le modèle de courrier suivant :
Modèle de document Confirmer sa déclaration d’opposition téléphonique à sa carte bancaire
La procédure d’opposition peut être payante. Son coût varie selon les banques et les garanties d’assurance éventuellement prises pour couvrir le risque.
Il est conseillé de déclarer la fraude aux forces de l’ordre.
Le signalement consiste à informer les services d’enquête de l’existence de la fraude. Vous pouvez rester anonyme. Vous ne serez pas informé des suites de l’affaire.
La plainte est l’acte par lequel la victime d’une fraude en informe l’autorité judiciaire.
Le signalement, comme la plainte, vous permettent d’obtenir un récépissé, c’est-à-dire un document attestant de l’enregistrement de votre déclaration. Vous pouvez transmettre le récépissé à votre banque lors de votre demande de remboursement.
Avant de démarrer la démarche en ligne, aussi appelée Perceval, préparez les informations dont vous avez besoin :
Votre numéro d’opposition
Votre numéro de carte bancaire
Vos relevés bancaires
Service en ligne Signaler une fraude à la carte bancaire (Perceval)
Service accessible via FranceConnect. Préparez vos identifiants et votre numéro de carte bancaire.
Direction de l’information légale et administrative (Dila) – Première ministre
Vous pouvez envoyer votre plainte en lettre recommandée avec accusé de réception, par lettre simple ou par lettre suivie.
Vous pouvez aussi déposer votre plainte directement à l’accueil du tribunal.
Dans tous les cas, un récépissé vous est remis dès que les services du procureur de la République ont enregistré votre plainte.
Procédure
Vous devez demander le remboursement du montant débité à votre banque. Renseignez-vous auprès de votre banque pour savoir comment la demande doit être présentée.
Si vous avez signalé la fraude en ligne aux forces de l’ordre, vous devez transmettre le récépissé à votre banque.
La banque doit vous rembourser toutes les sommes débitées. Elle doit aussi vous rembourser les agios éventuels, c’est-à-dire les frais d’incident de paiement.
Si vous avez fait opposition tardivement, votre banque peut refuser de vous rembourser. Un paiement frauduleux ne peut pas être remboursé s’il date de plus de 13 mois. Si ce paiement est effectué en dehors de l’Espace économique européen, le délai de remboursement est de 70 jours.
Recours
En cas de litige sur un remboursement, vous pouvez saisir le médiateur bancaire.
Si l’intervention du médiateur bancaire n’a pas mis fin au litige, vous pouvez saisir la justice.
La juridiction compétente dépend des sommes en jeu dans le litige.
Pour un litige inférieur ou égal à 10 000 €, c’est le tribunal de proximité ou le tribunal judiciaire.
Pour un litige supérieur à 10 000 €, c’est le tribunal judiciaire.
Vous êtes victime d’une fraude à la carte bancaire si vous réunissez toutes les conditions suivantes :
Les coordonnées de votre carte bancaire ont été utilisées pour faire un achat ou un retrait
Vous n’avez pas effectué l’achat (et il ne s’agit pas non plus de l’achat d’un autre utilisateur habituel de la carte)
La carte bancaire est toujours en votre possession
Attention :
si vous êtes victime d’une fraude alors que vous n’avez plus votre carte bancaire, vous devez signaler le vol ou la perte de votre carte puis porter plainte contre les agissements.
Vous devez au plus vite faire opposition, c’est-à-dire bloquer l’utilisation de votre carte.
Pour cela, contactez votre banque ou appelez le serveur interbancaire réservé aux oppositions.
Où s’adresser ?
Permet de faire immédiatement opposition sur sa carte bancaire.
Par téléphone
0 892 705 705
Ouvert 7 jours/7 et 24h/24.
Numéro violet ou majoré : coût d’un appel vers un numéro fixe + service payant, depuis un téléphone fixe ou mobile.
Un numéro d’enregistrement vous est remis.
Vous possédez ainsi une trace datée de votre demande d’opposition.
Si votre contrat de carte bancaire l’exige, vous devez avertir votre agence de votre démarche d’opposition par lettre recommandée avec accusé de réception ou sur place, au guichet. Cette démarche n’est pas nécessaire si vous avez contacté votre banque pour faire opposition.
Vous pouvez utiliser le modèle de courrier suivant :
Modèle de document Confirmer sa déclaration d’opposition téléphonique à sa carte bancaire
La procédure d’opposition peut être payante. Son coût varie selon les banques et les garanties d’assurance éventuellement prises pour couvrir le risque.
Il est conseillé de déclarer la fraude aux forces de l’ordre. Pour cela, vous devez porter plainte.
La plainte vous permet d’obtenir un récépissé, c’est-à-dire un document attestant de l’enregistrement de votre déclaration. Vous pouvez transmettre le récépissé à votre banque lors de votre demande de remboursement.
Sur place
Par courrier
Vous devez vous rendre dans un commissariat de police ou à la gendarmerie de votre choix.
Direction de l’information légale et administrative (Dila) – Première ministre
Vous pouvez envoyer votre plainte en lettre recommandée avec accusé de réception, par lettre simple ou par lettre suivie.
Vous pouvez aussi déposer votre plainte directement à l’accueil du tribunal.
Dans tous les cas, un récépissé vous est remis dès que les services du procureur de la République ont enregistré votre plainte.
Procédure
Vous devez demander le remboursement du montant débité à votre banque. Renseignez-vous auprès de votre banque pour savoir comment la demande doit être présentée.
Si vous avez signalé la fraude en ligne aux forces de l’ordre, vous devez transmettre le récépissé à votre banque.
La banque doit vous rembourser toutes les sommes débitées. Elle doit aussi vous rembourser les agios éventuels, c’est-à-dire les frais d’incident de paiement.
Si vous avez fait opposition tardivement, votre banque peut refuser de vous rembourser. Un paiement frauduleux ne peut pas être remboursé s’il date de plus de 13 mois. Si ce paiement est effectué en dehors de l’Espace économique européen, le délai de remboursement est de 70 jours.
Recours
En cas de litige sur un remboursement, vous pouvez saisir le médiateur bancaire.
Si l’intervention du médiateur bancaire n’a pas mis fin au litige, vous pouvez saisir la justice.
La juridiction compétente dépend des sommes en jeu dans le litige.
Pour un litige inférieur ou égal à 10 000 €, c’est le tribunal de proximité ou le tribunal judiciaire.
Pour un litige supérieur à 10 000 €, c’est le tribunal judiciaire.