Recensement

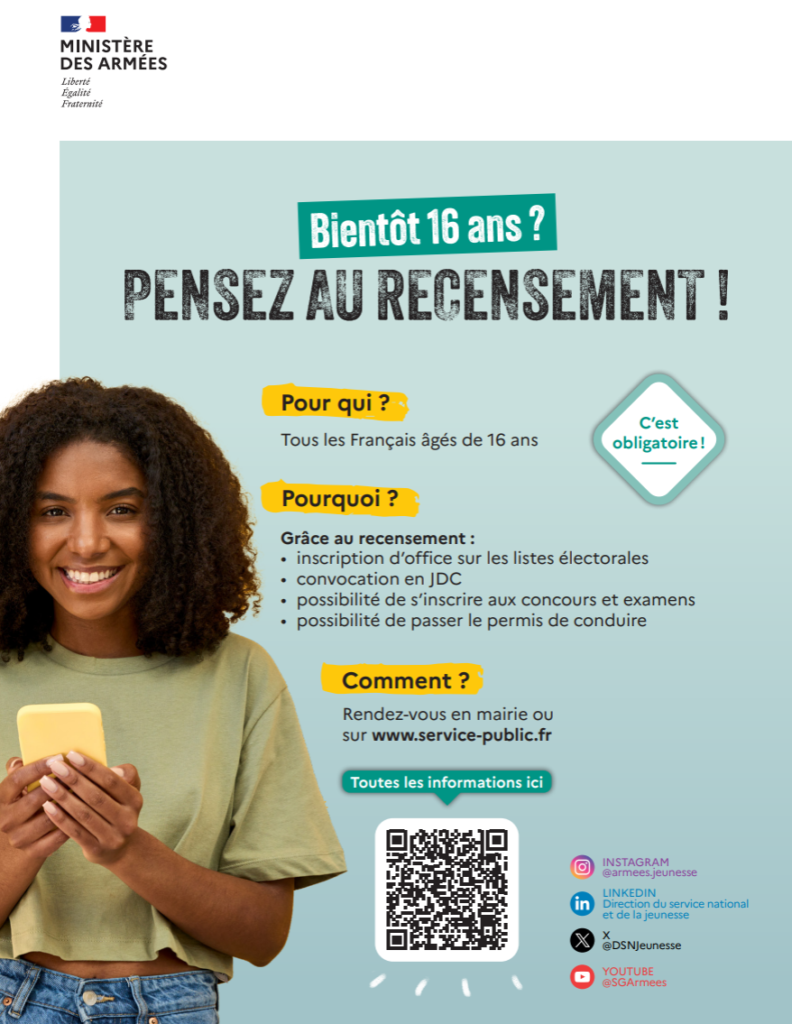
Le recensement c’est à 16 ans ! et c’est obligatoire…

Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.

Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.

Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).

La mairie vous remet alors une attestation de recensement.

6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.

Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.

Comment me faire recenser ?

Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.

La démarche peut également être effectuée par le représentant légal.

Toutes les informations sur le site : https://presaje.sga.defense.gouv.fr/

Tout savoir sur le recensement et la JDC

Fiche pratique

Emprunt bancaire collectif d’une copropriété

Vérifié le 16 février 2022 – Direction de l’information légale et administrative (Première ministre)

Un syndicat de copropriétaires peut faire un emprunt bancaire pour financer des travaux au sein de la copropriété. Ce prêt peut être fait pour l’ensemble des copropriétaires ou pour les seuls copropriétaires qui décident d’y participer. La décision d’emprunter doit être prise par un vote en assemblée générale.

Un emprunt bancaire peut être fait au nom du syndicat de copropriétaires pour financer les projets suivants :

L’emprunt bancaire est fait au nom du syndicat de copropriétaires pour le compte de l’ensemble des copropriétaires ou pour les seuls copropriétaires qui décident d’y participer.

Le recours à l’emprunt bancaire est soumis à certaines règles de formes.

Ordre du jour de l’assemblée générale

L’assemblée générale des copropriétaires peut décider de souscrire un emprunt bancaire au nom du syndicat de copropriétaires.

Les conditions générales et particulières du projet de contrat de prêt doivent être communiquées par le syndic en même temps que l’ordre du jour de l’assemblée.

Règles de vote

En principe, la décision de souscrire un emprunt est prise à l’unanimité des voix des copropriétaires.

Par exception, la décision peut être votée à la même majorité que celle nécessaire au vote des travaux concernés, dans 2 cas :

  • Lorsque l’emprunt sert à préfinancer des subventions publiques accordées au syndicat de copropriétaires pour la réalisation de travaux votés
  • Lorsque l’emprunt bénéficie aux seuls copropriétaires qui décident d’y participer

Notification de participation

Les copropriétaires qui participent à l’emprunt doivent notifier leur décision au syndic, par tous moyens, en précisant le montant de l’emprunt qu’ils souhaitent demander dans la limite de leur quote-part de dépenses.

Cette notification doit être faite dans un délai de 2 mois à partir de la notification du procès-verbal d’assemblée générale, sans ses annexes, à tous les copropriétaires.

Souscription

Le contrat de prêt doit être conforme aux conditions générales et particulières qui ont été jointes à l’ordre du jour de l’assemblée générale.

La signature du contrat de prêt doit être faite par le syndic.

Elle s’effectue après le délai de 2 mois à partir de la notification de la décision d’assemblée générale concernant le recours à l’emprunt bancaire.

 À noter

en principe, le syndicat de copropriétaires doit être garanti par une caution, c’est-à-dire par un tiers (entreprise d’assurance ou une autre banque), pour prévenir les impayés de remboursement du prêt des copropriétaires. Cette caution est facultative lorsque le prêt souscrit sert au préfinancement des subventions publiques.

Seuls les copropriétaires qui ont souscrit le prêt doivent le rembourser dans la limite de leur quote-part de dépenses.

En cas d’impayé de remboursement du prêt, le syndic doit adresser une mise en demeure au copropriétaire défaillant.

En cas d’échec de cette mise en demeure, et à la fin d’un délai de 30 jours, le syndic peut demander à la caution de rembourser les impayés du copropriétaire.

La caution peut ensuite s’adresser au copropriétaire défaillant pour obtenir le remboursement du paiement.