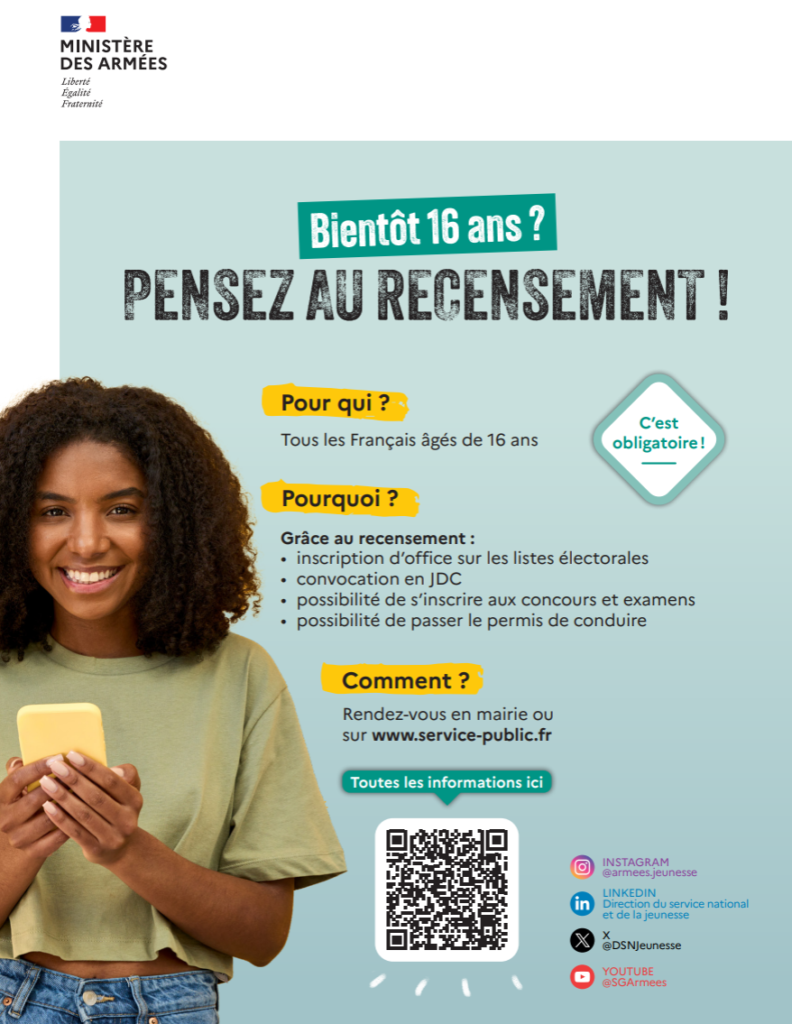
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Vérifié le 05 juillet 2022 – Direction de l’information légale et administrative (Première ministre)
Le statut de salarié détaché concerne un salarié amené à travailler temporairement à l’étranger, pour le compte de son employeur français, avec lequel il conserve un lien contractuel pendant le temps de sa mission. En tant que salarié détaché, vous continuez à bénéficier du régime français de sécurité sociale et du régime unique d’assurance vieillesse.
Un salarié détaché est un salarié envoyé à l’étranger, par son employeur d’origine, pour effectuer un travail pendant une durée déterminée. Par exemple, pour exécuter une prestation de service en Espagne pendant 4 mois.
Toutefois, aucun salarié ne peut être sanctionné, licencié ou discriminé pour avoir refusé, en raison de son orientation sexuelle, une mutation géographique dans un pays où l’homosexualité est un crime ou un délit.
En tant que salarié détaché, vous faites toujours partie des effectifs de votre entreprise en France.
Votre lien de subordination avec votre employeur français persiste. Ce dernier formalise, en général, votre détachement par un avenant au contrat de travail du salarié.
Cet avenant a pour but d’organiser vos relations avec votre employeur français pendant la durée de la mission et vos relations avec l’entreprise d’accueil.
L’avenant a également les objectifs suivants :
Déterminer la loi qui sera applicable entre les parties
Évaluer l’impact fiscal qu’aura votre rémunération en tant que salarié détaché sur votre imposition
Décrire votre réintégration à l’issue de votre mission
À savoir
certains pays délivrent une autorisation de travail uniquement à condition qu’un contrat de travail ait été signé avec une entreprise locale. Dans ce cas, l’entreprise d’accueil qui établit un contrat local avec vous a également le statut d’employeur.
Le détachement est forcément temporaire.
La durée varie de quelques mois à quelques années selon la mission à effectuer et le pays d’accueil (par exemple : 2 mois à 3 ans).
Vous continuez de cotiser au régime général de la sécurité sociale française pendant toute la période de votre détachement. Vos cotisations sont calculées sur la rémunération en tant que salarié détaché dans les mêmes conditions que si vous travailliez en France. Vous continuez donc à bénéficier de l’assurance maladie française.
Pour ce faire, votre employeur doit demander un certificat de détachement depuis son compte en ligne urssaf.fr.
Si vous relevez du régime agricole, votre employeur doit remplir le questionnaire suivant et le transmettre à la MSA correspondant au siège de l’entreprise.
Formulaire Questionnaire de maintien au régime français de sécurité sociale d’un travailleur salarié détaché
2 mois doivent s’écouler avant que vous puissiez être à nouveau détaché.
Pour tout détachement, supérieur à 3 mois, dans un pays, hors de l’Union européenne (UE), de l’espace Schengen ou de la Suisse, ayant signé (ou non) une convention bilatérale de Sécurité sociale avec la France, votre employeur doit demander un certificat de détachement depuis son compte en ligne urssaf.fr.
Si vous relevez du régime agricole, votre employeur doit remplir le questionnaire suivant et le transmettre à la MSA correspondant au siège de l’entreprise.
Formulaire Questionnaire de maintien au régime français de sécurité sociale d’un travailleur salarié détaché
Après accord de l’institution concernée, il doit vous remettre une attestation concernant la législation applicable, qui vous permet de bénéficier de l’assurance maladie française[1],
Cependant, ce bénéfice est temporaire. La durée du détachement dans l’un des pays précités est, en principe, de 3 ans maximum, renouvelable 1 fois.
Vous devez la conserver toute la durée de votre détachement.
L’employeur d’origine doit vous aider pendant votre mission à définir votre statut fiscal dans le pays d’accueil et à prendre connaissance des obligations déclaratives correspondantes. En effet, votre départ et éventuellement celui de votre famille peut modifier votre statut de résident fiscal. Selon les cas, votre salaire peut être soumis à l’imposition du pays d’accueil.