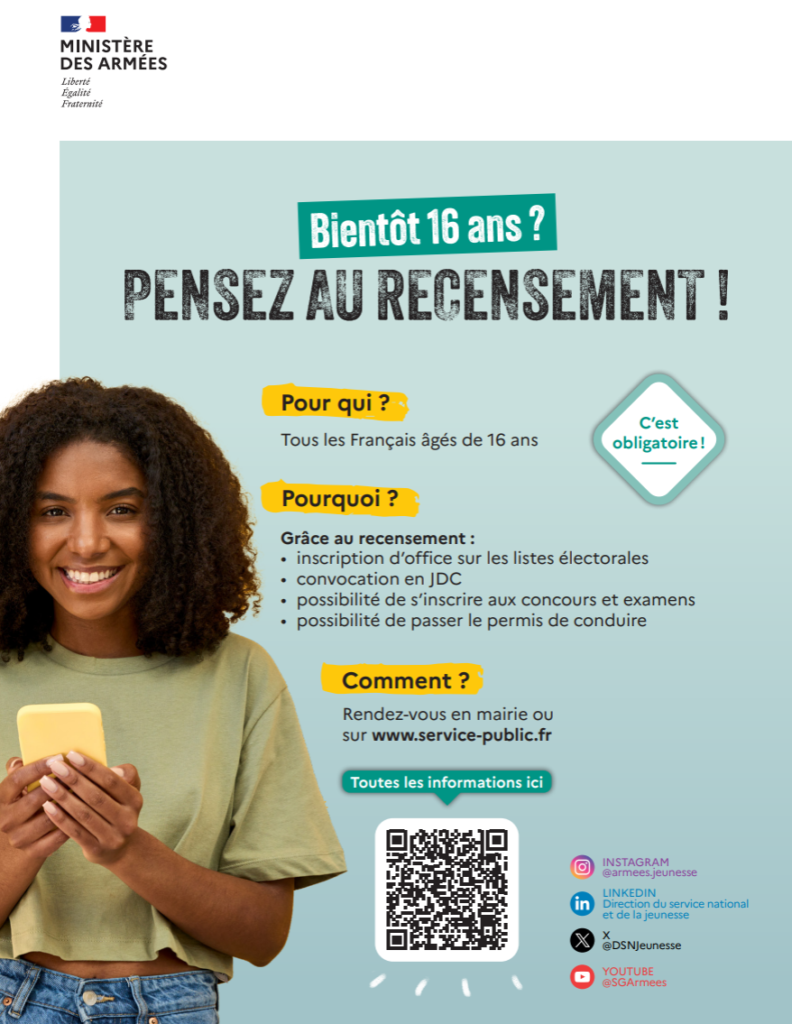
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Vérifié le 01 janvier 2023 – Direction de l’information légale et administrative (Première ministre), Ministère chargé de la vie associative
La cotisation est une somme d’argent versée par les membres d’une association pour participer à son fonctionnement. Le paiement de la cotisation, son montant, sa périodicité, et l’échéance de ses versements sont, en principe, fixés par les statuts de l’association. Si vous (membre) ne payez pas la cotisation, vous risquez d’être exclu de l’association. Le paiement de la cotisation peut ouvrir droit à une réduction d’impôt.
Les statuts prévoient, en principe, l’instance compétente (bureau, conseil d’administration, assemblée générale,…) pour fixer le montant de la cotisation. Ils prévoient également la périodicité de versement (tous les trimestres par exemple).
Les statuts peuvent, par exemple, fixer :
un montant de cotisation identique pour tous les membres
ou un montant variable par catégories de membres
et/ou un montant de cotisation fixe ou proportionnel à un indice.
Toutefois, certaines catégories d’associations ne peuvent pas fixer librement le montant de leur cotisation (c’est le cas, par exemple, des associations communales de chasse agréées).
Attention :
si vous fixez le montant des cotisations dans les statuts et que vous décidez de le changer, vous devrez modifier vos statuts comme pour tout changement.
La périodicité et l’échéance des versements sont prévues par les statuts (ou par le règlement intérieur).
Le versement d’une cotisation n’est pas forcément annuel, ni obligatoirement effectué en début d’année civile ou scolaire.
Un remboursement partiel ou total des cotisations peut être prévu dans les statuts ou le règlement intérieur. Notamment dans les cas suivants :
Les statuts peuvent indiquer la procédure d’exclusion.
Si les statuts ne prévoient rien, une mise en demeure par lettre recommandée avec accusé de réception vous est adressée. Il vous sera demandé de payer la cotisation dans un délai raisonnable.
Le courrier doit également vous indiquer que le non paiement de votre cotisation entraînera votre exclusion de l’association.
Si, après cette mise en demeure, vous ne payez pas votre cotisation, un nouveau courrier en recommandé avec accusé de réception, vous est adressé. Vous serez alors informé de votre exclusion et des motifs.
Conditions
Si vous versez une cotisation à un organisme d’intérêt général, vous pouvez avoir droit à une réduction d’impôt.
Pour ce faire, l’organisme doit remplir l’un des 2 critères suivants :
Avoir un caractère philanthropique, éducatif, scientifique, social, humanitaire, sportif, familial, culturel
Ou concourir à la mise en valeur du patrimoine artistique, à la défense de l’environnement naturel ou à la diffusion de la culture, de la langue et des connaissances scientifiques françaises.
Attention :
si le versement de la cotisation vous permet de bénéficier d’une contrepartie directe ou indirecte, sous forme d’un bien ou d’une prestation de services, vous n’aurez pas droit à la réduction d’impôt.
Montant
Le montant de la réduction d’impôt est différent selon que vous êtes un particulier ou une entreprise.
Particulier
Entreprise
La réduction d’impôt est de 66 % du montant des cotisations.
La réduction s’applique dans la limite de 20 % du revenu imposable.
Le montant de la réduction d’impôt est égale à 60 % du montant des cotisations dans la limite de 20000 € ou de 5 ‰ du chiffre d’affaires lorsque ce dernier montant est plus élevé.