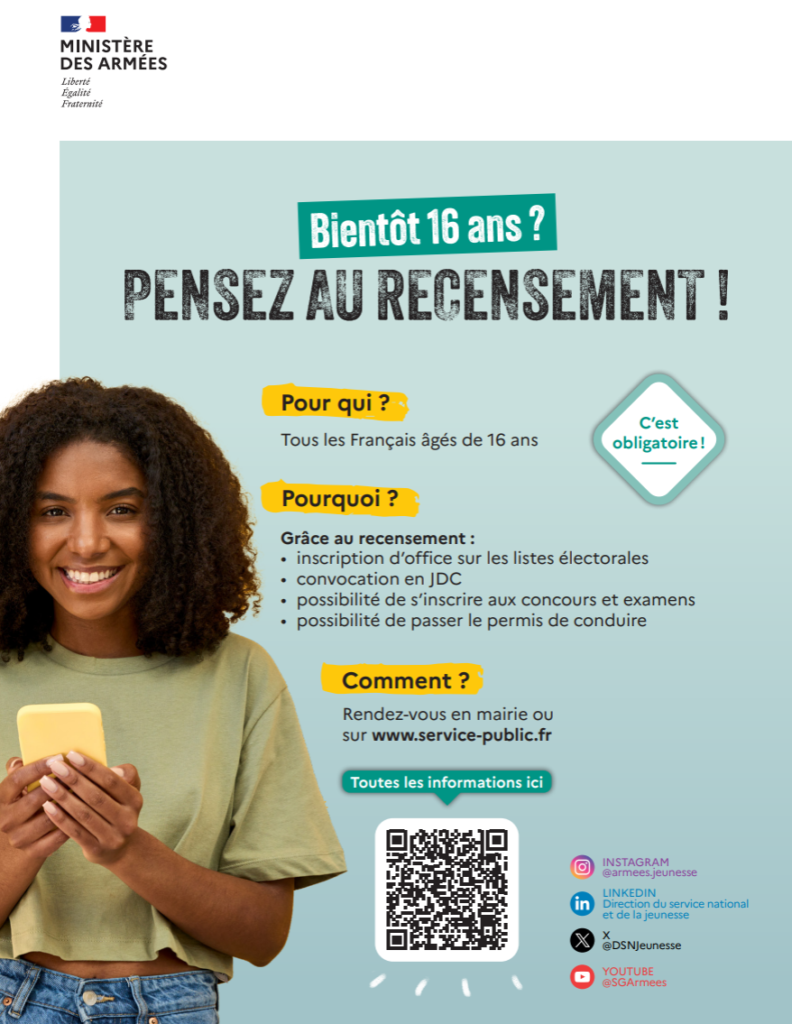
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Toutes les informations sur le site : https://presaje.sga.defense.gouv.fr/
Tout savoir sur le recensement et la JDC

Question-réponse
Quelles sont les différences entre un PEL et un CEL ?
Vérifié le 01 août 2023 – Direction de l’information légale et administrative (Première ministre)
- Pour l’épargne
- Pour l’emprunt
-
Comparaison entre un PEL et un CEL comme produit d’épargne PEL
CEL
Versement initial
225 €
300 €
Plafond
61 200 €
15 300 €
Taux d’intérêt
1 %
Attention : le taux du PEL est passé à 2 % pour les plans ouverts à partir du 1
er janvier 2023.2 %
Périodicité des versements
Versements réguliers
- de 45 € par mois
- ou de 135 € par trimestre
- ou de 270 € par semestre
Versements libres d’au moins 75 €
Possibilité de retrait partiel des fonds
Non : un retrait entraîne la clôture du PEL, qui peut cependant être transformé en CEL
Oui, à condition que le solde du compte soit d’au moins
300 € après le retrait.
Fiscalité
Intérêts imposables à l’impôt sur le revenu et aux prélèvements sociaux
Intérêts imposables à l’impôt sur le revenu et aux prélèvements sociaux
-
Comparaison entre un PEL et un CEL comme produit d’épargne PEL
CEL
Versement initial
225 €
300 €
Plafond
61 200 €
15 300 €
Rémunération
1 %
2 %
Périodicité des versements
Versements réguliers
- de 45 € par mois
- ou de 135 € par trimestre
- ou de 270 € par semestre
Versements libres d’au moins 75 €
Possibilité de retrait partiel des fonds
Non : un retrait entraîne la clôture du PEL, qui peut cependant être transformé en CEL
Oui, à condition que le solde du compte soit d’au moins
300 € après le retrait.
Fiscalité
- PEL de moins de 12 ans : intérêts exonérés d’impôt sur le revenu mais soumis aux prélèvements sociaux
- PEL de plus de 12 ans : intérêts imposables à l’impôt sur le revenu et aux prélèvements sociaux
Intérêts exonérés d’impôt sur le revenu, mais soumis aux prélèvements sociaux
-
Comparaison entre un PEL et un CEL comme produit d’emprunt PEL
CEL
Temps nécessaire avant d’emprunter
4 ans
18 mois
(à condition d’avoir accumulé une certaine valeur d’intérêt)
Prêt maximum
92 000 €
23 000 €
Durée du prêt
De 2 à 15 ans
De 2 à 15 ans
Taux d’intérêt
1 %
2 %
Que financer avec ce prêt ?
- L’achat ou la construction de sa résidence principale (ou secondaire si elle est neuve)
- Certains travaux d’amélioration, d’extension ou de réparation
-
Comparaison entre un PEL et un CEL comme produit d’emprunt PEL
CEL
Temps nécessaire avant d’emprunter
4 ans
18 mois
(à condition d’avoir accumulé une certaine valeur d’intérêt)
Prêt maximum
92 000 €
23 000 €
Durée du prêt
De 2 à 15 ans
De 2 à 15 ans
Taux d’intérêt
1 %
2 %
Prime d’État maximale
1 000 €
1 144 €
Que financer avec ce prêt ?
- L’achat ou la construction de sa résidence principale (ou secondaire si elle est neuve)
- Certains travaux d’amélioration, d’extension ou de réparation
Le plan d’épargne logement (PEL) et le compte épargne logement (CEL) sont des produits d’épargne.
Ils peuvent vous permettre d’obtenir un prêt avantageux (et parfois une prime d’État) pour financer l’achat d’un bien ou pour effectuer des travaux.
Mais il y a des différences entre ces 2 dispositifs. Nous vous les présentons.
Et aussi
-
Argent – Impôts – Consommation
-
Argent – Impôts – Consommation
-
Prêt épargne logement à partir d’un plan épargne logement (PEL)
Argent – Impôts – Consommation
-
Prêt épargne logement à partir d’un compte épargne logement (CEL)
Argent – Impôts – Consommation