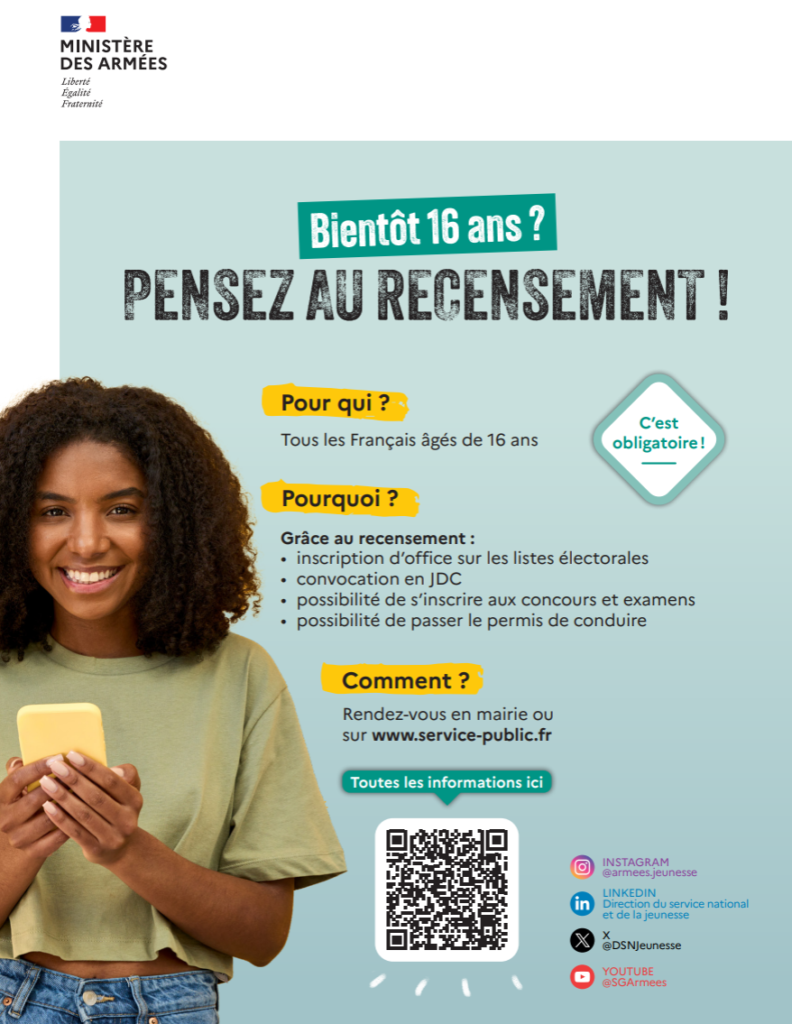
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Comment doit faire l’employeur pour appliquer le prélèvement à la source (PAS) ?
Vérifié le 07 avril 2021 – Direction de l’information légale et administrative (Première ministre)
L’employeur doit appliquer le prélèvement à la source (PAS) sur les revenus des salariés. Il doit respecter les taux transmis par les services des impôts au moyen d’une procédure en 2 temps : le dépôt de la déclaration sociale nominative (DSN) suivi du compte rendu métier (CRM).
Le dispositif du prélèvement à la source concerne les traitements, les salaires et la fraction imposable des indemnités de licenciement.
En revanche, les revenus exceptionnels ne sont pas concernés par le prélèvement à la source. Exemples : sommes perçues au titre de l’intéressement ou de la participation aux bénéfices, indemnités de cessation des fonctions des mandataires sociaux et dirigeants.
La déclaration sociale nominative doit être faite le 15 du mois.
Elle doit contenir les informations suivantes :
Bloc « individu » : données d’identification du contribuable et les données de versement
Bloc « paiement » : coordonnées bancaires de l’entreprise concernée en vue du prélèvement
La déclaration sociale nominative doit être faite le 5 du mois.
Elle doit contenir les informations suivantes :
Bloc « individu » : données d’identification du contribuable et les données de versement
Bloc « paiement » : coordonnées bancaires de l’entreprise concernée en vue du prélèvement
Compte rendu métier (CRM)
Chaque mois, 8 jours après la DSN, les services des impôts mettent à la disposition de l’entreprise le compte rendu métier (CRM), directement dans le logiciel de paie.
Exemple
La DSN de janvier sera déposée le 5 février et l’entreprise recevra le CRM le 13 février.
Le taux applicable peut être modifié en cas de changement de la situation familiale du salarié. Seul le salarié peut demander ce changement de taux, il doit s’adresser au service des impôts.
En revanche, cette demande n’est valable que jusqu’à la fin de l’année au cours de laquelle il a fait la demande de modification. Il devra refaire une demande pour que le taux soit à nouveau modifié.
À savoir
les stagiaires et apprentis ne sont pas concernés par le prélèvement à la source.
Lorsque l’employeur ne fait pas la déclaration sociale nominative ou qu’il l’a fait mais avec du retard, celui-ci sera sanctionné par l’administration fiscale. Il devra payer une amende correspondant à 10 % du montant du prélèvement à la source oublié ou non déclaré. Le montant minimal de l’amende est de 50 €.
Lorsque l’employeur n’a pas déclaré le bon montant ou a appliqué un taux de prélèvement inférieur à celui transmis à l’administration fiscale, il sera sanctionné par l’administration fiscale.
Il devra payer une amende correspondant à 5 % du montant du prélèvement à la source omis. Le montant minimal de l’amende est de 250 €.
Les erreurs ou omissions de prélèvement à la source peuvent être régularisées au cours de l’année civile dans les déclarations via un bloc « Régularisations » qui comprend tous les éléments nécessaires aux rectifications à opérer.