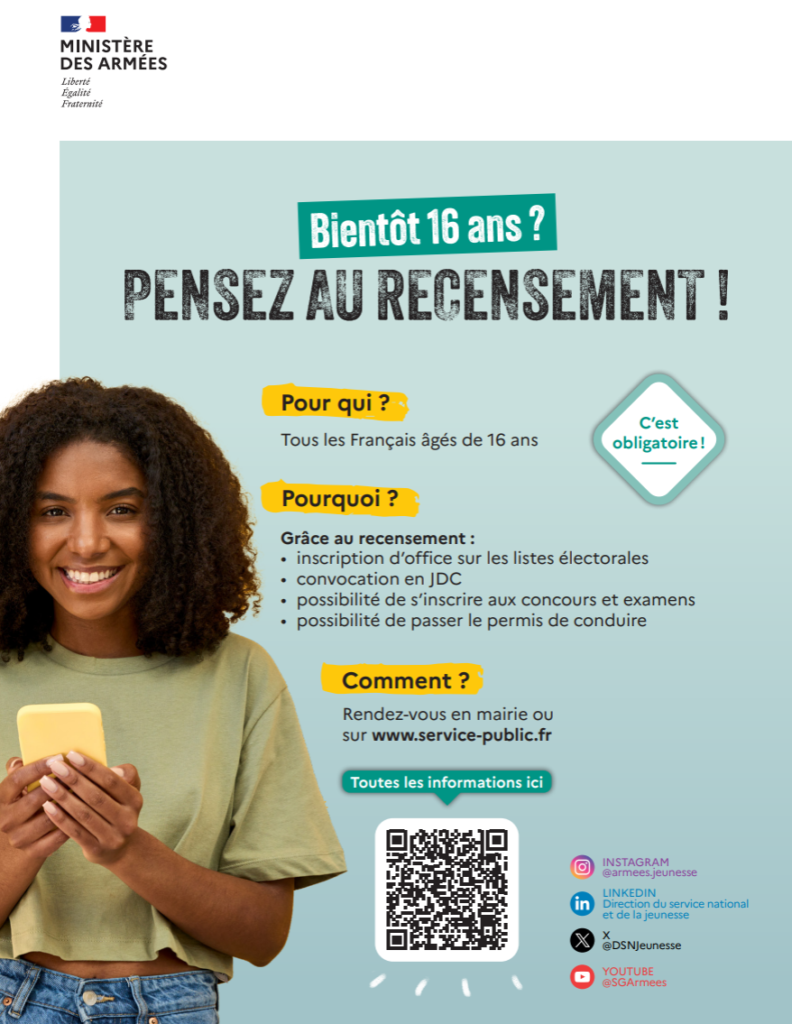
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Toutes les informations sur le site : https://presaje.sga.defense.gouv.fr/
Tout savoir sur le recensement et la JDC

Question-réponse
Crédit à la consommation : que faire en cas de difficultés de remboursement ?
Vérifié le 25 mai 2021 – Direction de l’information légale et administrative (Première ministre)
Si vous rencontrez des difficultés pour rembourser les mensualités de votre crédit à la consommation, vous pouvez effectuer les démarches suivantes :
- Demander à votre assureur de payer des mensualités à votre place, si vous avez souscrit une assurance pour le crédit, et si vos difficultés proviennent d’une des circonstances prévues dans le contrat d’assurance (maladie, invalidité, perte d’emploi par exemple)
- Demander des reports d’échéances ou des délais de paiement à l’établissement financier qui vous a accordé le crédit. Le prêteur n’est pas obligé de vous accorder ces facilités.
- Demander au juge un délai de grâce, c’est-à-dire une suspension des remboursements pour une période pouvant aller jusqu’à 2 ans, sans majorations ni pénalités de retard. Vous devrez constituer un dossier avec les documents qui attestent de vos difficultés (ressources, charges et remboursements en cours notamment) et saisir le tribunal judiciaire compétent pour votre domicile.
- Déposer un dossier de surendettement, si vos difficultés sont importantes et durables
Dès le 1
Si vous ne pouvez pas payer vos mensualités de remboursement de crédit, le prêteur peut exiger le remboursement immédiat du capital restant dû, avec les intérêts dus. Il peut également vous réclamer une indemnité pour couvrir le préjudice qu’il a subi.
Le prêteur peut vous accorder un report d’échéance, et ceci au maximum 2 fois par an.
En cas de difficulté financière temporaire ou de baisse durable de vos revenus, le prêteur peut aussi vous accorder, sous conditions, un report d’une partie ou de la totalité d’une ou plusieurs mensualités.