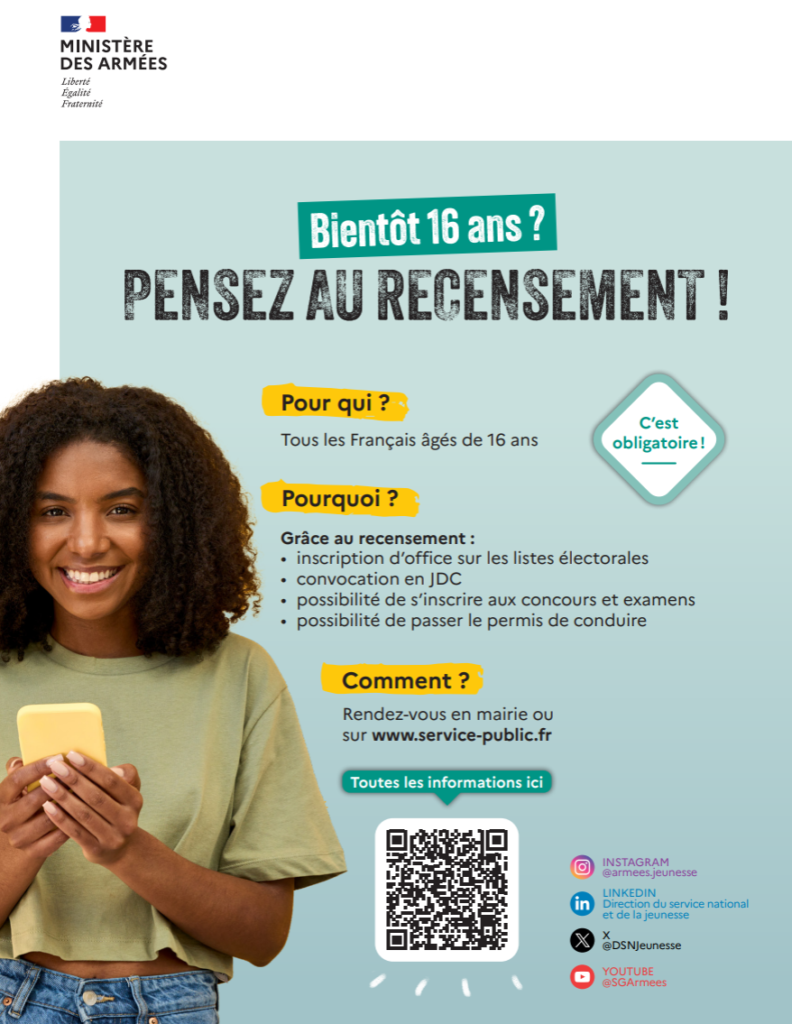
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Comptes inactifs et assurances vie non réclamés : comment récupérer l’argent ?
Vérifié le 10 mai 2021 – Direction de l’information légale et administrative (Première ministre)
Les comptes inactifs sont les comptes sur lesquels il n’y a pas d’opération pendant une longue période. Les établissements financiers clôturent périodiquement les comptes bancaires inactifs et les contrats d’assurance vie et les plans d’épargne entreprise non réclamés. Ils doivent alors transférer les sommes à la Caisse des dépôts et consignations. Cet organisme a pour mission de conserver les sommes et d’aider les bénéficiaires à les récupérer, via le service en ligne Ciclade.
Les banques, les compagnies d’assurance et les organismes d’épargne salariale ont l’obligation de recenser chaque année les comptes inactifs et les assurances vie non réclamés ouverts dans leurs établissements.
Les critères pour déclarer un compte inactif sont différents suivant que le titulaire du compte est vivant ou décédé.
Un compte courant est déclaré inactif dans l’une des situations suivantes :
Le titulaire du compte n’a fait aucune opération (dépôt, retrait, lettre, mail, connexion à l’espace client) sur une période de 12 mois
Sur une période de 12 mois, le titulaire du compte ou son représentant légal ne se sont pas manifestés auprès de la banque et n’ont fait aucune opération sur un autre compte ouvert dans la même banque
Un compte d’épargne est déclaré inactif dans l’une des situations suivantes :
Le titulaire du compte n’a fait aucune opération (dépôt, retrait, lettre, mail, connexion à l’espace client) sur une période de 5 ans
Sur une période de 5 ans, le titulaire du compte ou son représentant légal ne se sont pas manifestés auprès de la banque et n’ont fait aucune opération sur un autre compte ouvert dans la même banque
Un compte dont le titulaire est décédé est déclaré inactif si, pendant un délai de 12 mois suivant le décès, aucun des ayants droit n’a revendiqué auprès de la banque les avoirs du compte.
À savoir
lorsque le compte est devenu inactif suite à une décision de justice ou à une loi (par exemple, séquestre), le compte n’est pas considéré comme inactif.
Quand un compte devient inactif, la banque doit informer par tout moyen le titulaire que son compte est devenu inactif et qu’il risque d’être clôturé. La banque doit également donner les mêmes informations au représentant légal du titulaire ou à ses ayants droit.
La banque peut clôturer les comptes inactifs et les contrats d’assurance vie non réclamés si elle n’a pas des nouvelles du titulaire ou de ses représentants pendant un certain temps après les avoir alertés. Dans ce cas, la banque doit transférer les fonds à la Caisse des dépôts et consignations (CDC). Le délai après lequel la banque peut clôturer le compte ou le contrat varie suivant que le titulaire est vivant ou décédé.
10 ans après avoir informé le titulaire que son compte était devenu inactif
10 ans après que le contrat d’assurance vie est arrivé à son échéance
3 ans après le décès du titulaire du compte inactif ou du contrat d’assurance vie non réclamé
La Caisse des dépôts et consignation a mis en place un service en ligne gratuit pour permettre à tout le monde de vérifier s’il est bénéficiaire d’un compte inactif ou d’un contrat d’assurance vie non réclamé.
La recherche porte uniquement sur les comptes et contrats suivants :
Comptes bancaires et contrats d’assurance vie ouverts en France métropolitaine et dans les départements d’outre-mer
Comptes ouverts dans les collectivités d’outre-mer (Nouvelle Calédonie, Polynésie française, Wallis-et-Futuna)
Outil de recherche Rechercher si vous êtes bénéficiaire d’un compte inactif (Ciclade)
Permet de rechercher gratuitement si vous êtes bénéficiaire d’un compte inactif (par exemple après le décès d’un proche).
Si vous êtes titulaire ou bénéficiaire d’un compte inactif ou d’un contrat d’assurance vie non réclamé, le service en ligne Ciclade vous permet d’effectuer les démarches pour récupérer l’argent.