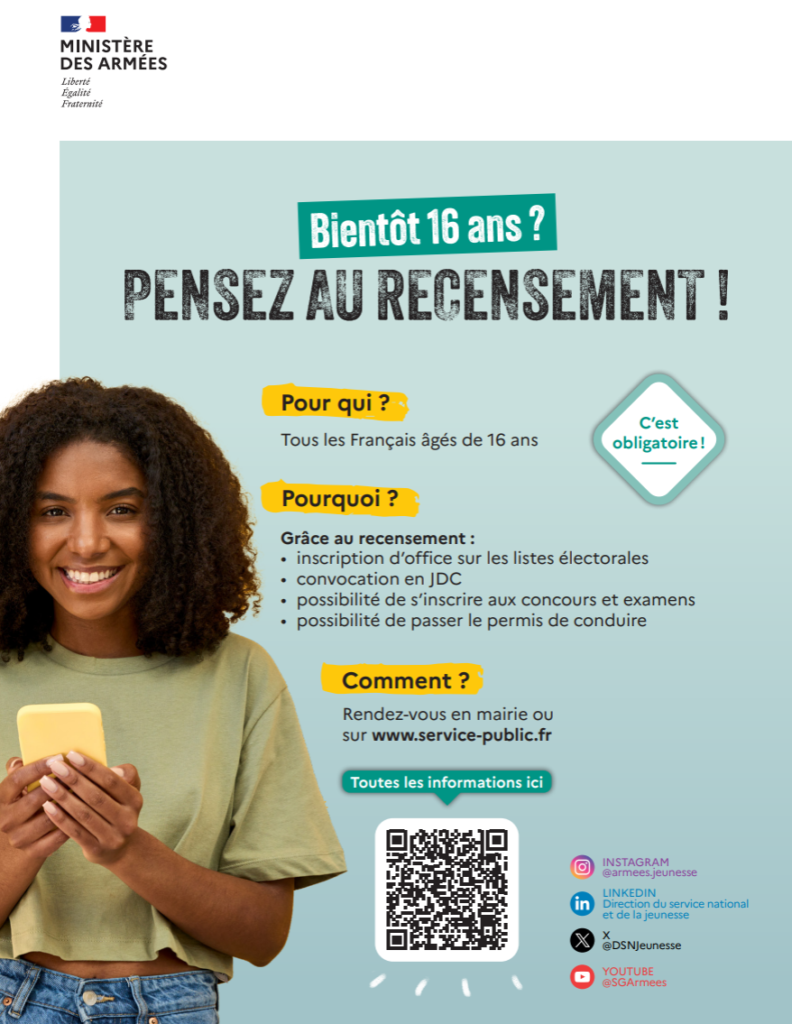
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Toutes les informations sur le site : https://presaje.sga.defense.gouv.fr/
Tout savoir sur le recensement et la JDC

Question-réponse
Garantie co-emprunteur : que faire en cas de divorce ou de séparation du couple ?
Vérifié le 11 septembre 2023 – Direction de l’information légale et administrative (Première ministre)
Lorsqu’un couple prend un crédit à la consommation ou un crédit immobilier et que les 2 membres du couple signent le contrat de prêt, ils sont co-emprunteurs. La banque peut réclamer à chacun des membres du couple le paiement des mensualités du prêt. Chaque membre du couple est garant du prêt. Il s’agit de la garantie co-emprunteur.
Le divorce ou la séparation du couple ne met pas fin au contrat de prêt, ni à la garantie co-emprunteur.
Mais le couple peut obtenir l’annulation de la garantie co-emprunteur de l’une des façons suivantes :
- Soit en remboursant par anticipation le crédit (par exemple après la vente du bien financé). Dans ce cas, le remboursement total du crédit met fin à la garantie des 2 co-emprunteurs.
- Soit en demandant à la banque la désolidarisation d’un des co-emprunteurs. L’autre co-emprunteur reste seul à rembourser le crédit et à en être le garant.
- Soit en demandant à la banque d’annuler la garantie d’un des co-emprunteurs. Pour cela, il faut remplacer ce co-emprunteur par un nouveau garant ou une garantie supplémentaire (hypothèque, caution…). Ce remplacement doit être proposé à la banque. Si la banque accepte, le contrat de prêt se poursuit avec l’autre co-emprunteur et d’un nouveau garant ou d’une garantie supplémentaire.