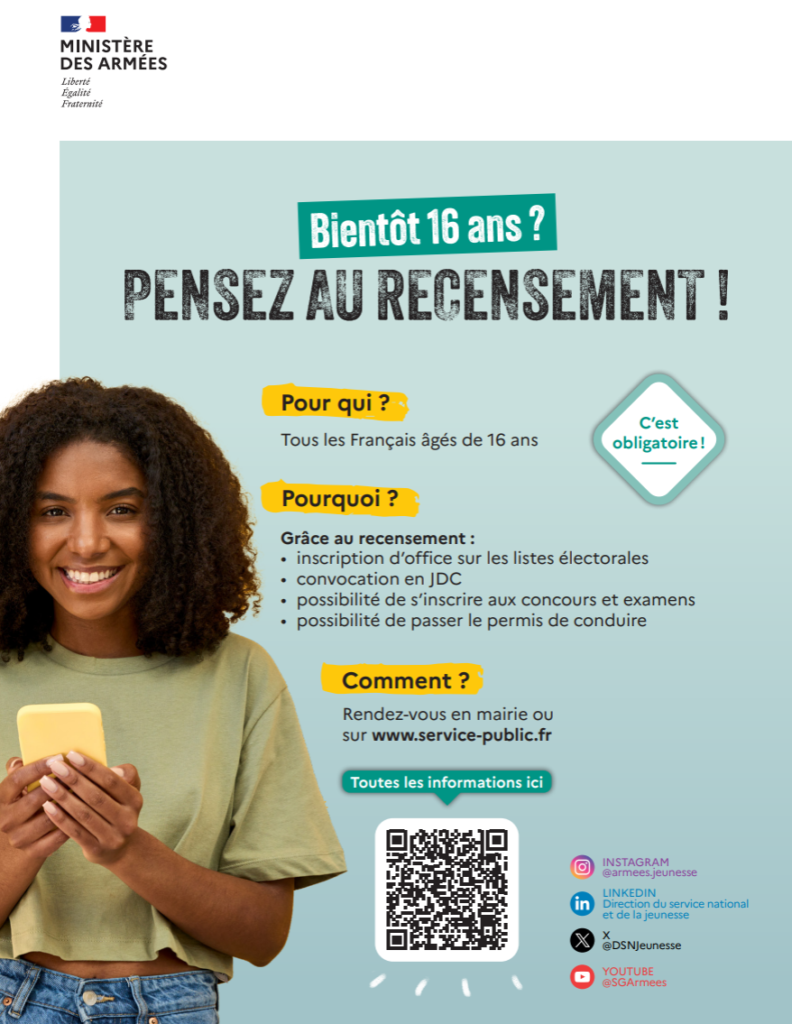
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Vérifié le 24 mai 2023 – Direction de l’information légale et administrative (Première ministre)
Vous voulez savoir ce qu’est un prêt conventionné, dans quels cas il est accordé et sous quelles conditions ? Nous vous présentons les informations à connaître.
Il s’agit d’un prêt immobilier destiné soit au propriétaire qui veut faire des travaux dans sa résidence principale, soit à la personne qui veut devenir propriétaire de sa résidence principale en l’achetant ou en la faisant construire.
Le taux d’intérêt du prêt ne peut pas dépasser un montant maximum.
Le prêt doit servir à financer les opérations suivantes :
Achat d’un terrain et construction d’un logement sur ce terrain
Achat d’un logement neuf
Achat d’un logement ancien et éventuels travaux d’amélioration
Travaux pour transformer un local en logement
Travaux dans un logement pour l’agrandir, par extension ou par surélévation
Travaux pour fare des économies d’énergie dans un logement existant au 1er juillet 1981 ou ayant fait l’objet, avant cette date, d’une demande de permis de construire
À savoir
lorsque le prêt finance des travaux, ceux-ci doivent être finis dans le délai de remboursement du prêt. Mais vous pouvez demander un allongement de délai pour les travaux, dans certains cas (cas de force majeure, catastrophe naturelle, procédure contentieuse, maladie…).
Le prêt peut financer la totalité de l’opération immobilière, mais il ne peut pas financer les frais suivants :
Éventuels frais d’achat des meubles pour meubler le logement
Le logement doit devenir votre résidence principale au plus tard 1 an après la fin des travaux ou l’achat.
Ce délai peut être de 6 ans maximum lorsque les 2 conditions suivantes sont réunies :
Vous habiterez le logement à partir de votre départ à la retraite
Jusqu’à cette date, le logement est mis en location en respectant des règles spécifiques
Le taux d’intérêt ne peut pas dépasser un taux maximum.
À savoir
Dans le respect de cette limite, le taux d’intérêt qui vous est proposé peut varier d’un établissement de crédit à l’autre. Vous avez donc avantage à comparer plusieurs offres de prêt à l’aide de leur TAEG.
Un taux d’intérêt modulable (c’est-à-dire associant taux fixe et taux variable) peut en outre être proposé.
Le durée du prêt peut aller de 5 à 30 ans.
Le contrat de prêt peut prévoir que cette durée peut être modifiée pour soit la réduire, soit l’allonger jusqu’à totaliser 35 ans maximum.
Vous devez le demander auprès d’un établissement de crédit (par exemple, une banque) qui a signé avec l’État une convention lui permettant d’accorder ce prêt.
À savoir
Vous avez avantage à comparer les offres de prêt faites par plusieurs établissements, car le taux d’intérêt du prêt proposé peut varier dans la limite du maximum autorisé. Pour cela, vous devez comparer le TAEG de chaque prêt qui vous est proposé.
Le prêt peut notamment être complété par les financements suivants :