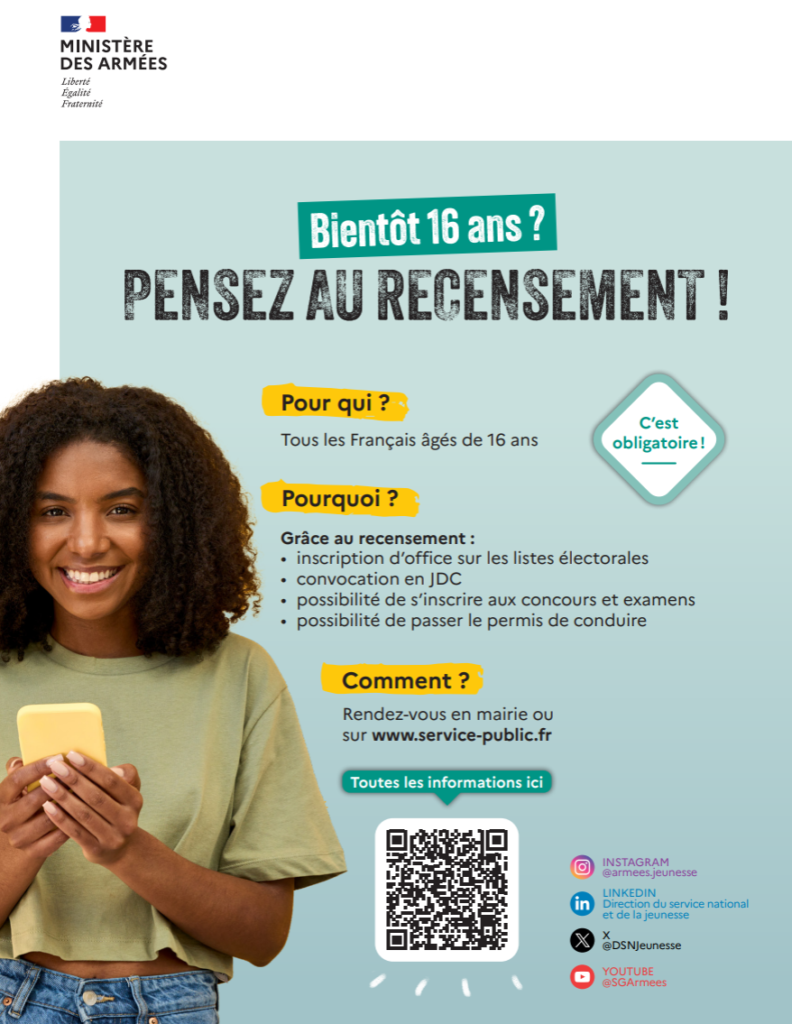
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Toutes les informations sur le site : https://presaje.sga.defense.gouv.fr/
Tout savoir sur le recensement et la JDC

Question-réponse
Prêt immobilier : comment fonctionne l’assurance perte d’emploi ?
Vérifié le 25 septembre 2020 – Direction de l’information légale et administrative (Première ministre)
Avant de vous accorder un prêt immobilier, la banque exige généralement que vous preniez une assurance emprunteur. Cette assurance couvre le plus souvent les risques de décès, d’invalidité et d’incapacité. Toutefois, vous êtes libre de souscrire en complément une assurance perte d’emploi, si vous le souhaitez. Une telle assurance prend en charge le paiement de vos mensualités (en totalité ou en partie) lorsque vous perdez votre emploi, sous certaines conditions.
Attention :
chaque contrat d’assurance perte d’emploi a ses propres conditions générales définissant les règles d’indemnisation. Il faut bien étudier ces conditions pour comparer les différents contrats d’assurance perte d’emploi.
Pour qui ?
Cette assurance peut être souscrite par un salarié.
Le plus souvent, il ne faut pas qu’il soit en période d’essai ou en préavis de licenciement.
À savoir
la plupart des assureurs refusent les salariés âgés de plus de 50 ans.
Qu’entend-on par « perte d’emploi » ?
L’assurance perte d’emploi couvre le plus souvent le licenciement économique.
La démission, la rupture conventionnelle, le licenciement pour faute sont donc exclus.
Quelle indemnisation en cas de perte d’emploi ?
L’assurance perte emploi peut prendre en charge le paiement
- en totalité de la mensualité de votre prêt
- ou d’une seule partie de la mensualité (par exemple, différence entre le montant de la mensualité et le montant de votre allocation chômage).
Toutefois, il existe souvent :
- une indemnité mensuelle maximum,
- une durée d’indemnisation maximum (durant plusieurs mois seulement),
- une fréquence d’indemnisation maximum (nombre de fois où l’indemnisation est déclenchée).
En général, l’indemnisation ne peut pas intervenir dans les cas suivants :
- Dans les premiers mois qui suivent la date de souscription de l’assurance (délai de carence)
- Immédiatement après la perte de votre emploi (délai de franchise)
Comment faire pour être indemnisé ?
Vous devrez justifier votre situation en fournissant à votre assureur certains documents.
Liste non exhaustive :
- Contrat de travail
- Lettre de licenciement
- Attestation destinée à Pôle emploi
Attention :
quand vous retrouvez un emploi, vous devez également le signaler à votre assureur, en respectant le mode de déclaration prévu par votre contrat d’assurance.