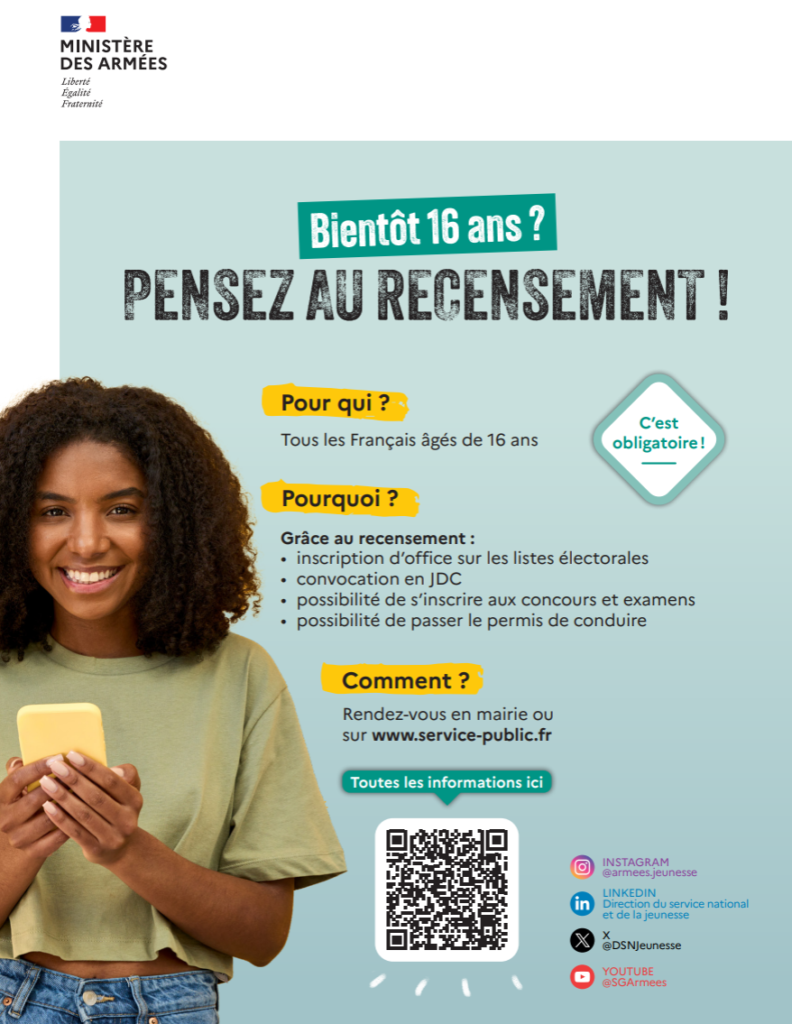
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Crédit à la consommation : obligations de la banque
Vérifié le 01 juillet 2023 – Direction de l’information légale et administrative (Première ministre)
Quand vous demandez un crédit à la consommation, la banque doit examiner votre situation pour savoir si vous avez les moyens de rembourser les échéances.
La banque a aussi l’obligation de vous informer, avant la signature du contrat, des caractéristiques du crédit et des risques liés à un défaut de remboursement.
Le taux du crédit ne doit pas dépasser le taux de l’usure, qui est le taux maximal légal que les établissements de crédit sont autorisés à pratiquer lorsqu’ils vous accordent un prêt.
Avant la signature du contrat de crédit, le prêteur vérifie également votre situation financière (on parle aussi de solvabilité).
Il peut notamment vous réclamer :
tout justificatif de domicile,
et tout justificatif de revenu,
et tout justificatif de votre identité.
Il consulte aussi les fichiers de la Banque de France pour vérifier que vous n’êtes pas inscrit pour plusieurs incidents de paiements (abus de découvert, crédit non remboursé…).
Avant de signer le contrat, le prêteur (la banque ou l’établissement de crédit) doit vous fournir les informations vous permettant de savoir si le crédit est adapté à vos besoins et à votre situation financière.
Le prêteur doit obligatoirement vous communiquer toutes les mentions suivantes :
Articles du code de la consommation sur la durée de validité de l’offre et sur le délai minimal de réflexion
Votre droit à obtenir, sur demande et sans frais, un exemplaire de l’offre de contrat de crédit
Dans le cas d’un crédit affecté, le bien ou la prestation de services financé
À savoir
en cas de rachat de crédits, le prêteur doit vous indiquer si votre nouveau crédit (qui regroupe vos anciens crédits) crée une dette plus élevée ou plus longue que vous anciens crédits. Ces informations doivent être données par écrit.
Le taux annuel effectif global est le taux qui prend en compte la totalité des frais occasionnés par le prêt (intérêt bancaire, assurance emprunteur, frais de dossier, commission de courtier, etc.).
Le taux de l’usure est le taux d’intérêt maximal légal applicable en France.
Il existe différents taux de l’usure, en fonction de la somme empruntée et de la durée du prêt.
Vous pouvez trouver le taux de l’usure applicable à votre prêt dans le tableau suivant :
Taux de l’usure des crédits aux particuliers
Crédits
Taux de l’usure
Prêts d’un montant inférieur ou égal à
3 000 €
21,45 %
Prêts d’un montant supérieur à
3 000 €
et inférieur ou égal à
6 000 €
11,47 %
Prêts d’un montant supérieur à
6 000 €
6,64 %
Le prêteur peut vous demander de souscrire une assurance emprunteur. Cette assurance paiera vos mensualités en cas d’incident de paiement de votre part. Si c’est le cas, le prêteur doit vous informer du coût standard de l’assurance. Il doit vous donner un exemple de prix pratiqué par un assureur. Un exemple doit indiquer une somme précise par mois.
Le prêteur peut vous proposer un contrat avec un assureur partenaire, mais vous demeurez libre de vous adresser à l’assureur de votre choix.
Le prêteur doit maintenir les conditions indiquées sur son offre de prêt pendant une durée minimale de 15 jours jours calendaires.
Vous pouvez accepter et retourner cette offre pendant toute cette période.
Après 15 jours, si vous n’avez toujours pas signé, le prêteur peut changer son offre (augmenter le taux d’intérêt par exemple).