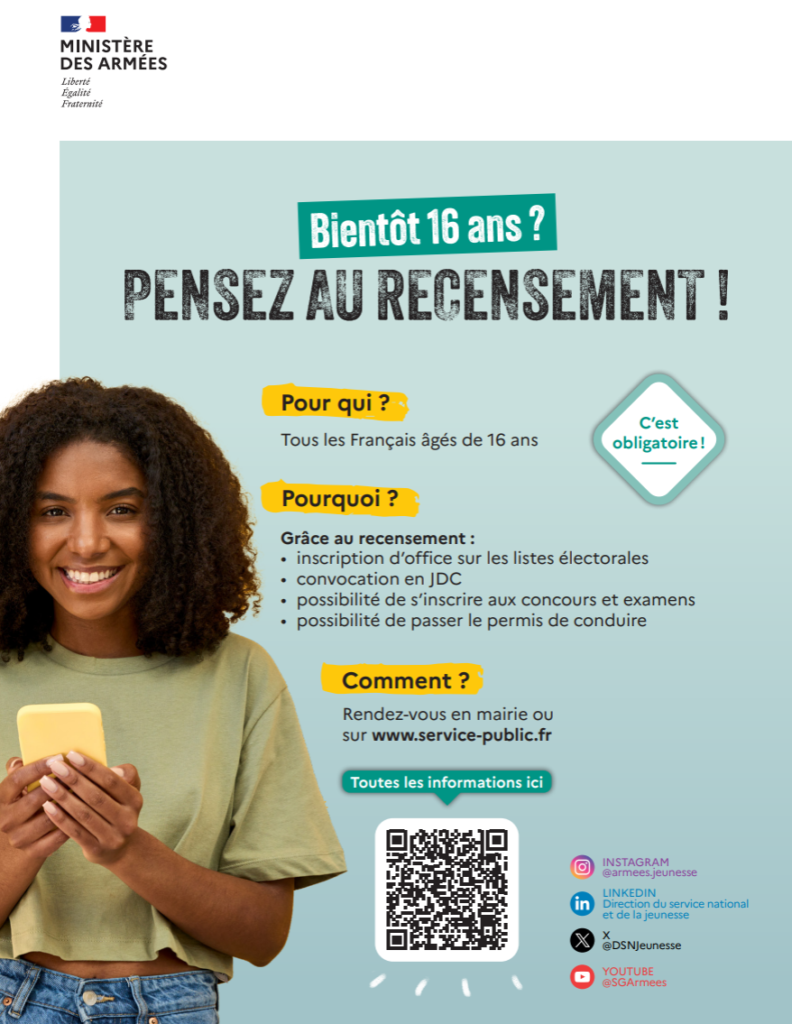
Le recensement c’est à 16 ans ! et c’est obligatoire…
Tous les jeunes Français, garçons et filles, doivent se faire recenser à la mairie de leur domicile, ou au consulat, s’ils résident à l’étranger.
Cette démarche citoyenne est indispensable pour pouvoir passer des examens (BAC, concours, permis de conduire…) et participer à la Journée Défense et Citoyenneté (JDC). Cette obligation légale est à effectuer dans les 3 mois qui suivent le 16ème anniversaire. Si la démarche est possible jusqu’à 25 ans, un recensensement tardif implique une JDC tardive et des difficultés administratives.
Le recensement doit être effectué auprès de la mairie de votre domicile. Pour accomplir la démarche, munissez-vous de votre carte nationale d’identité française ou de votre passeport français en cours de validité ainsi que du livret de famille de vos parents (ou un acte de naissance intégral).
La mairie vous remet alors une attestation de recensement.
6 mois après le recensement, créez votre compte personnel sur DEFENSE+. Cette application mobile vous donnera toutes les informations sur les différentes étapes de votre parcours citoyen, depuis le recensement jusqu’à vos 25 ans.
Vous serez convoqué à votre journée défense et citoyenneté environ 1 an après la date du recensement en mairie.
Comment me faire recenser ?
Vous devez vous présenter à la Mairie, muni du livret de famille et de votre carte nationale d’identité.
La démarche peut également être effectuée par le représentant légal.
Impôt sur la fortune immobilière (IFI) – Déclaration et paiement
Vérifié le 08 juin 2023 – Direction de l’information légale et administrative (Première ministre)
Vous avez un patrimoine immobilier soumis à l’impôt sur la fortune immobilière (IFI) ? La déclaration annuelle dépend de votre situation familiale. Le règlement de l’impôt se fait en ligne ou par un mode de paiement traditionnel. Vous risquez une pénalité en cas de retard de déclaration ou de paiement, mais aussi en cas d’inexactitude ou d’omission dans votre déclaration.
Si vous vivez en couple au 1er janvier 2023, vous faites l’objet d’une imposition commune pour tous vos biens, qu’ils soient communs ou propres.
Si vous vous êtes marié(e) ou avez conclu un Pacs en 2022, le patrimoine à déclarer est celui du couple, même si vous avez opté pour l’imposition distincte de vos revenus pour l’ensemble de l’année 2022.
Si vous êtes mariés sous le régime de la séparation de biens et ne vivez plus sous le même toit au 1er janvier 2023, vous déclarez individuellement chacun vos propres biens.
Si vous êtes en instance de divorce et qu’une autorisation judiciaire vous permet de vivre séparément, vous faites l’objet d’une imposition séparée.
Vous devez déclarer séparément votre patrimoine net taxable personnel si celui-ci est supérieur à 1 300 000 €.
Vous déclarez votre patrimoine net taxable évalué à la date du 1er janvier 2022.
Vous déclarez votre IFI avec vos revenus déclarés de l’année.
Par exemple, en 2023, vous déclarez votre IFI au 1er janvier 2023, avec vos revenus de 2022.
La déclaration des revenus par internet est obligatoire si votre résidence principale est équipée d’un accès à internet et que vous êtes en mesure de faire votre déclaration en ligne.
Pour l’année 2023, la déclaration de revenus est terminée.
La déclaration 2024 des revenus de 2023 débutera en avril 2024.
Si vous devez faire une déclaration papier
Pour l’année 2023, la déclaration de revenus est terminée.
La déclaration 2024 des revenus de 2023 débutera en avril 2024.
En cas de retard de déclaration, une majoration peut vous être appliquée au taux suivant :
10 % de l’impôt dû si vous déclarez votre IFI dans les 30 jours après une mise en demeure de l’administration fiscale,
40 % au-delà de ce délai
Attention :
la majoration de 10 % prévue en cas de retard de déclaration est portée à 40 % si le dépôt fait suite à la révélation d’avoirs à l’étranger non déclarés.
Des intérêts de retard sont aussi applicables. Ils s’élèvent à 0,20 % par mois de retard.
Ces intérêts de retard s’appliquent à compter du 1er juillet de l’année au cours de laquelle la déclaration aurait dû être déposée, et jusqu’au dernier jour du mois au cours duquel la déclaration a été déposée.
Si votre déclaration est inexacte (sous-évaluation de votre patrimoine) ou incomplète (omission d’un ou plusieurs biens imposables), vous paierez des intérêts de retard.
Ceux-ci vous seront appliqués à hauteur de 0,20 % par mois de retard, soit 2,4 % par an.
Une marge d’erreur de 10 % est tolérée si vous avez sous-évalué un bien en le déclarant.
Dans ce cas, les intérêts de retard ne vous sont pas appliqués, sauf si votre bonne foi est remise en cause par l’administration.
De même, les intérêts de retard ne sont pas dus si vous avez mentionné par écrit, lors du dépôt de votre déclaration d’IFI, les motifs vous conduisant à ne pas déclarer un élément de votre patrimoine ou à lui donner la valeur déclarée.
En cas de non-paiement de l’impôt sur la fortune immobilière avant la date limite de paiement mentionnée sur l’avis d’imposition, une majoration de 10 % calculée sur l’impôt dû s’applique.
Si vous rencontrez des difficultés financières, vous pouvez demander un délai de paiement à l’administration fiscale, en justifiant de votre situation.